Tag: Generale

  • Report ICO: caffè tra la riscossa della Robusta e la crisi geopolitica nel Mar Rosso

    Report ICO: caffè tra la riscossa della Robusta e la crisi geopolitica nel Mar Rosso

    Il commercio globale del caffè sta attraversando una fase di profonda riorganizzazione, influenzata sia dalle dinamiche di mercato tra le diverse varietà di chicchi, sia dalle pesanti tensioni geopolitiche che ostacolano le rotte marittime. Secondo l’ultimo report pubblicato il 13 luglio dalla International Coffee Organization (ICO), nel mese di maggio 2026 le esportazioni mondiali di caffè verde hanno registrato una flessione del 4,1%, scendendo a 10,8 milioni di sacchi complessivi. Questo calo ha interessato quasi tutte le principali varietà, evidenziando però una vistosa eccezione: la qualità Robusta, le cui spedizioni sono cresciute del 4,8% raggiungendo 4,34 milioni di sacchi. Il motore principale di questa crescita è stato il Brasile, dove le esportazioni di Robusta sono aumentate del 195,6% grazie a un raccolto iniziato in forte anticipo rispetto all’anno precedente. Al contrario, la varietà Arabica ha visto diminuire la propria quota sul mercato complessivo dal 64% al 60,2%. La mappa delle esportazioni evidenzia forti squilibri geografici: se l’India ha registrato un momento positivo con vendite all’estero in crescita del 33,7%, l’intero continente africano ha subito un crollo del 24,1%. Questo calo, guidato da Etiopia e Uganda, si spiega con il confronto rispetto al maggio del 2025, quando i prezzi eccezionalmente alti avevano spinto i produttori a svuotare ogni magazzino. Con prezzi d’acquisto inferiori del 23,4% rispetto a un anno fa, lo stimolo a vendere le scorte straordinarie è venuto meno e i flussi sono tornati a dipendere unicamente dai ritmi del raccolto corrente.

    A complicare il quadro degli scambi commerciali si aggiungono i gravi blocchi logistici causati dalle tensioni geopolitiche nel Mar Rosso. Il blocco del transito nello Stretto di Bab-el-Mandeb, la porta d’accesso al Canale di Suez, è diventato critico a partire dal 28 febbraio 2026. Questo passaggio marittimo non è sempre stato chiuso, ma l’aumento del rischio militare ha costretto i cargo che collegano l’Asia all’Europa a evitare l’area, circumnavigando l’Africa attraverso il Capo di Buona Speranza. Tale deviazione forzata allunga i tempi di navigazione di un periodo compreso tra 10 e 14 giorni, gonfiando inevitabilmente tutti i costi logistici. Le conseguenze economiche sulla filiera sono pesanti: i prezzi del carburante per le navi sono cresciuti del 68%, il costo per il noleggio dei container è raddoppiato e persino i fertilizzanti chimici necessari alle piantagioni costano il 25% in più a causa delle difficoltà di approvvigionamento. Nel corso del mese di giugno si era aperto un piccolo spiraglio di ottimismo grazie a un accordo politico che aveva consentito una parziale e temporanea riapertura dei transiti marittimi tra il 22 e il 23 giugno. Tuttavia, la tregua è durata solo 2 giorni: i nuovi attacchi militari contro le navi commerciali Ever Lovely e Kiku, avvenuti rispettivamente il 25 e il 27 giugno, hanno riacceso la tensione. Di conseguenza, sul mercato del caffè continua a pesare una quota di ricarico legata al rischio geopolitico, che contribuisce a mantenere elevato il costo d’acquisto finale.
  • Il caffè scotta in borsa tra piogge e speculazione

    Il caffè scotta in borsa tra piogge e speculazione

    I mercati globali del caffè stanno attraversando una fase di straordinaria e drammatica instabilità, assimilabile a un percorso sulle montagne russe che mette a dura prova la tenuta degli operatori finanziari e commerciali. Nel corso di una sola settimana di ordinaria follia, il contratto principale della borsa di oltreoceano ha registrato oscillazioni mai viste prima, muovendosi entro un intervallo giornaliero di quasi 57 centesimi di dollaro. Per comprendere la portata di tale fenomeno, basti pensare che una simile escursione rappresenta l’intero range di variazione annuale registrato nei periodi di normale calma dei prezzi. Quella stessa giornata si è conclusa con un’impennata superiore al 16%, segnando il 4° massimo rialzo giornaliero nella storia dei future del caffè arabica. Anche la piazza di Londra, pur seguendo le dinamiche generali a debita distanza, ha evidenziato alti e bassi decisamente marcati sul fronte della varietà robusta.

    Questo ritorno prepotente a una forte tendenza rialzista giunge dopo un periodo di correzione significativa. Se nel settembre del 2025 i contratti sul caffè scambiati all’Intercontinental Exchange si attestavano a 3,7365 dollari per libbra, per poi toccare il massimo storico di 4,3795 dollari nell’ottobre dello stesso anno, il 2026 si era aperto all’insegna di un trend ribassista. Tra gennaio e l’inizio di giugno, i prezzi dell’arabica erano crollati del 37,8%, toccando il fondo a 2,3885 dollari per libbra il 9 giugno. Tuttavia, proprio da quel punto di svolta tecnico, il mercato ha invertito la rotta in modo fulmineo, recuperando in meno di 1 mese l’intero ribasso accumulato nei 4 mesi precedenti e riportandosi prepotentemente sopra i vecchi record.

    Le ragioni profonde di questa fiammata risiedono principalmente nelle dinamiche produttive dei paesi d’origine, con il Brasile nel ruolo di protagonista assoluto. Detenendo oltre il 37,08% della quota globale, la produzione brasiliana eguaglia da sola quella dei successivi 4 produttori mondiali messi insieme, ovvero Vietnam, Colombia, Etiopia e Indonesia, che insieme rappresentano il 37,41%. Attualmente, il raccolto brasiliano per la stagione 2026/2027 sta accumulando pesanti ritardi a causa di forti e corrosive piogge che hanno interrotto le operazioni sul campo, alimentando i timori di un sensibile calo della qualità dei chicchi. A peggiorare il quadro si aggiunge l’emergere del fenomeno meteorologico El Niño, che minaccia di innescare sbalzi termici estremi e precipitazioni irregolari capaci di danneggiare seriamente la fioritura delle piante e compromettere l’intero raccolto futuro. Di fronte al rischio concreto di una carenza di offerta, i coltivatori brasiliani hanno iniziato a trattenere il prodotto, immagazzinandolo in attesa di prezzi ancora più remunerativi.

    Oltre ai fattori climatici, i costi di produzione sono in costante aumento a causa dell’inflazione globale, mentre le scorte nei magazzini ufficiali della borsa sono scese al minimo da 2 anni a soli 366.756 sacchi. Questa scarsità di merce ha spinto molti fondi di investimento a scommettere sul rialzo dei prezzi attraverso i contratti a termine, che permettono di bloccare il prezzo del caffè oggi per scambiarlo nei mesi futuri. Per frenare questo vortice speculativo e proteggersi dai rischi di insolvenza, la borsa di New York ha preso una decisione drastica: ha aumentato di colpo l’acconto di garanzia richiesto a chi vuole investire, facendolo passare dal 7,9% al 18,9% del valore del contratto. Per fare un esempio concreto, per gestire un investimento in caffè dal valore di 123.000 dollari, gli investitori hanno dovuto depositare improvvisamente ben 23.227 dollari in contanti come garanzia, invece dei circa 9.700 richiesti in precedenza. Questa mossa ha costretto molti speculatori, privi di tale liquidità immediata, a chiudere in fretta le proprie posizioni e ad abbandonare le trattative. Con meno partecipanti attivi sul mercato, le contrattazioni si sono svuotate di denaro fresco e, in assenza di scambi regolari, il prezzo ha iniziato a subire sbalzi ancora più violenti e imprevedibili a ogni singola transazione.

    Negli ultimi giorni la situazione ha mostrato andamenti contrastanti tra le diverse varietà, con l’arabica con scadenza a settembre in calo di 3,90 punti (-1,18%) e il robusta in rialzo di 15 punti (+0,39%), condizionati anche dalla forza del real brasiliano che, raggiungendo il massimo da 3,5 settimane sul dollaro, scoraggia le esportazioni. Tuttavia, i dati settimanali mostrano che i grandi fondi avevano accumulato scommesse al rialzo sul robusta per 44.195 contratti netti, il livello più alto da 2 anni, lasciando il mercato esposto a crolli improvvisi nel caso in cui decidessero di vendere tutto insieme. Poiché non esistono fondi d’investimento semplici o ETF adatti ai piccoli risparmiatori per questa materia prima, l’unico modo per operare sul caffè resta l’uso di questi complessi e rischiosi contratti di borsa. In questo scenario così instabile, gli analisti raccomandano la massima prudenza e l’utilizzo di rigide strategie di protezione per evitare di bruciare il proprio capitale in una delle tempeste finanziarie più violente degli ultimi anni.

  • Perù, scoperte 4 nuove varietà di cacao antico

    Perù, scoperte 4 nuove varietà di cacao antico

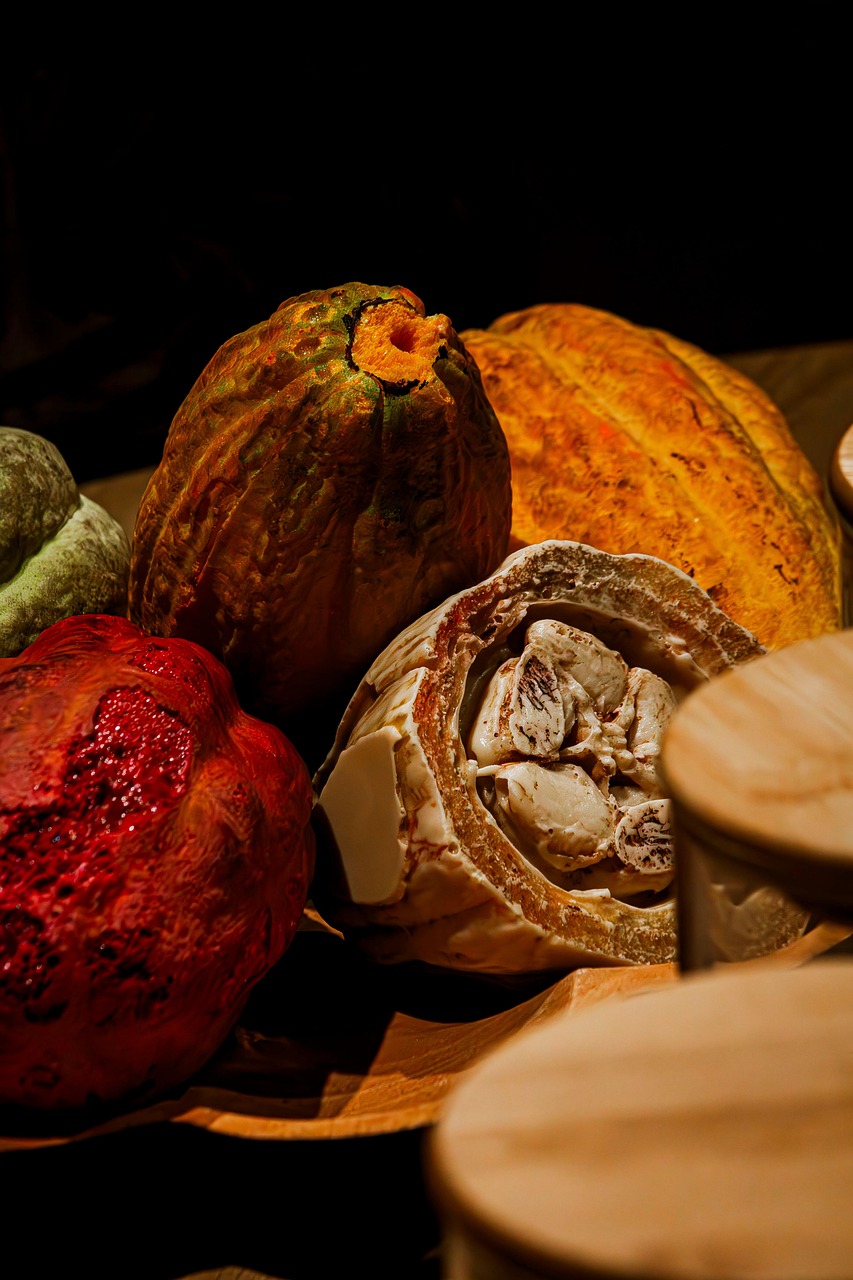
    Un team di ricercatori ha rivoluzionato la mappa genetica di una delle risorse più preziose del pianeta. Attraverso uno studio genetico avanzato condotto su alberi coltivati nelle aree indigene e amazzoniche del Perù, sono state identificate quattro nuove linee di cacao tradicional mai catalogate prima. La scoperta, pubblicata sulla rivista scientifica PLOS ONE, apre prospettive inedite per la conservazione della specie e per il futuro miglioramento genetico del cioccolato.

    La ricerca ha analizzato 390 alberi di Theobroma cacao (la pianta del cacao) distribuiti in 8 diversi dipartimenti peruviani. Grazie all’utilizzo di 192 marcatori genetici ad alta tecnologia, gli scienziati hanno potuto mappare con precisione millimetrica l’identità, l’albero genealogico e i legami di parentela di queste piante.

    I campioni biologici sono stati prelevati nei territori di Amazonas, Ayacucho, Cajamarca, Cusco, Madre de Dios, Piura, San Martín e Ucayali. Si tratta di piante “fossili” della biodiversità: secondo la memoria storica dei contadini locali, gli alberi campionati hanno circa 50 anni di età e rappresentano linee tradizionali pure, mai sottoposte a modifiche umane, o germoplasma allo stato selvatico e semi-selvatico.

    Gli scienziati hanno raggruppato le nuove popolazioni in quattro grandi famiglie, che coprono oltre l’80,3% delle piante analizzate. Il primo gruppo include 45 campioni localizzati soprattutto tra Cusco e Ayacucho, mentre il secondo conta 52 campioni provenienti in prevalenza dall’Amazzonia. Il terzo raggruppamento comprende 99 campioni con una forte presenza in Amazzonia e nella regione di Piura. Infine, il quarto ceppo è il più numeroso con 117 campioni, concentrato anch’esso tra Cusco e Ayacucho. I dati indicano che tutti questi lignaggi mostrano strette relazioni con gruppi genetici storici già noti.

    L’analisi ha rivelato che il Perù è un vero e proprio laboratorio a cielo aperto per la biodiversità. Accanto a piante totalmente pure, molte mostrano un’affascinante mescolanza con altri ceppi globali. La nota sorprendente è che ogni regione è riuscita a preservare la propria identità genetica locale, nonostante gli scambi commerciali avvenuti nei decenni tra i vari dipartimenti.

    Inoltre, lo studio ha scovato 25 gruppi di piante “duplicate” (ossia cloni genetici), quasi tutti all’interno dello stesso territorio. È la prova scientifica del lavoro degli agricoltori tradizionali, che per anni hanno riprodotto localmente le piante più resistenti o aromatiche tramite talea. Piura, Ayacucho e Cusco hanno registrato la più alta frequência di questi duplicati.

    Per capire l’unicità del cacao peruviano, i ricercatori hanno confrontato i dati con una banca dati mondiale che raccoglie campioni da 32 Paesi. Il risultato cambia la storia dell’industria del cioccolato: è emerso che la varietà commerciale oggi più diffusa e produttiva sul mercato mondiale non ha le origini che tutti le attribuivano. I nuovi dati dimostrano infatti che quasi metà del suo DNA deriva direttamente da una delle quattro nuove linee genetiche appena scoperte in Amazzonia.

  • Succo d’arancia: crollano i ricavi del Brasile, frenano i prezzi globali

    Succo d’arancia: crollano i ricavi del Brasile, frenano i prezzi globali

    Il mercato globale del succo d’arancia sta registrando un profondo mutamento nei flussi commerciali e nelle dinamiche di prezzo, segnando la fine di un’era di rincari record. Le esportazioni del Brasile, leader mondiale del settore, hanno chiuso la stagione 2025/2026 con volumi complessivi pressoché stabili a 746.900 tonnellate, registrando appena un micro-incremento dello 0,2% rispetto all’annata precedente. A fronte di questa stabilità logistica, si è verificato un vero e proprio crollo sul fronte dei guadagni: il fatturato complessivo si è attestato a 2,38 miliardi di dollari, segnando una contrazione del 30% rispetto ai 3,42 miliardi di dollari del periodo 2024/2025.

    Questo netto ridimensionamento economico è il risultato diretto di una contrazione della domanda globale. Gli alti prezzi che avevano caratterizzato le stagioni passate hanno progressivamente spinto i consumatori internazionali verso alternative più economiche. A ciò si sono aggiunti problemi qualitativi causati dalle avversità meteorologiche e dall’impatto della malattia del greening degli agrumi, che ha pesato sul raccolto dello scorso anno.

    La mappa delle esportazioni brasiliane evidenzia inoltre una storica inversione di ruoli tra i principali acquirenti mondiali. L’Europa ha perso il suo primato storico: i volumi diretti verso il blocco europeo sono scesi del 10,9%, passando da 376.500 a 335.200 tonnellate, con ricavi in calo del 38% a 1,11 miliardi di dollari. Di questo arretramento hanno approfittato gli Stati Uniti, che sono diventati la prima destinazione ufficiale per il prodotto brasiliano. Le importazioni statunitensi sono cresciute del 16,3%, raggiungendo le 355.800 tonnellate e arrivando a coprire quasi il 48% della quota totale esportata dal Brasile, nonostante il fatturato generato negli Usa sia sceso del 20,6% fermandosi a 1,08 miliardi di dollari. Tra gli altri mercati asiatici si muovono tendenze opposte: la Cina mostra segnali di crescita con un aumento dei volumi del 26% a 25.500 tonnellate, mentre il Giappone fa registrare il crollo più pesante della stagione, con un calo delle importazioni del 28,6% e introiti quasi dimezzati a 58,9 milioni di dollari.

    Nel frattempo, in Brasile ha preso il via la nuova campagna di raccolta per la stagione 2026/2027, e i primi dati indicano un contesto commerciale molto differente rispetto al recente passato. Nei primi giorni di luglio le industrie di trasformazione si stanno muovendo senza la forte urgenza di acquisti che aveva caratterizzato l’inizio del ciclo precedente, quando le scorte ridotte all’osso avevano costretto i trasformatori a negoziare a livelli record pur di assicurarsi la materia prima.

    Secondo le rilevazioni del Centro di Studi Avanzati in Economia Applicata, i prezzi di riferimento per le arance destinate all’industria sono scesi a 31,25 real brasiliani per cassa da 40,8 chilogrammi, una quotazione nettamente inferiore rispetto ai 43,91 real di un anno fa, e questo nonostante le previsioni complessive indichino una produzione inferiore. Per gli esperti, questi valori iniziali riflettono i contratti a lungo termine già stipulati per i frutti di inizio e media stagione e alcune operazioni isolate sul mercato spot. Sarà solo l’intensificarsi della lavorazione industriale nelle prossime settimane, insieme al progredire della seconda fioritura, a definire i parametri definitivi dei prezzi per il nuovo raccolto.

  • Mercato del caffè sulle montagne russe

    Mercato del caffè sulle montagne russe

    Il mercato globale del caffè sta vivendo giornate di fortissima volatilità, caratterizzate da una brusca inversione di tendenza sui listini internazionali. Dopo un inizio di settimana travolgente, in cui lunedì l’arabica aveva raggiunto i massimi degli ultimi cinque mesi e mezzo e martedì il robusta aveva toccato i livelli più alti da cinque mesi, le quotazioni sono crollate bruscamente per due sedute consecutive. L’impennata parabolica dei giorni scorsi aveva infatti spinto i prezzi in una zona di forte ipercomprato, innescando vendite tecniche e massicce prese di profitto che hanno azzerato quasi tutti i guadagni.

    A pesare sull’andamento dei mercati e ad accelerare la correzione al ribasso ha contribuito in modo decisivo l’intervento dell’Intercontinental Exchange, che ha stabilito un aumento dei requisiti di margine per il trading dei future sul caffè. Questa decisione ha alimentato le pressioni di liquidazione sulle posizioni lunghe, spingendo gli investitori a chiudere i contratti in essere. La flessione si è manifestata chiaramente nella giornata di mercoledì 8 luglio 2026 su entrambe le piazze d’affari. A New York il contratto per la scadenza di settembre dell’Ice Arabica ha ceduto il 2,5% fermandosi a 309,80 centesimi, mentre a Londra la scadenza principale del Robusta ha subito un calo più marcato del 3,4%, arretrando a 3.741 dollari.

    Sullo sfondo dei movimenti finanziari resta la complessa situazione produttiva in Brasile, dove le operazioni nei campi procedono a rilento. Secondo i dati diffusi da Safras e Mercado, al primo luglio la raccolta brasiliana per la stagione 2026/27 era completa solo al 52%, un livello inferiore sia al 60% registrato nello stesso periodo dello scorso anno, sia alla media quinquennale che si attesta al 55%. La situazione appare evidente anche nella strategica regione del Cerrado Mineiro, dove opera Expocacer, la seconda cooperativa esportatrice del Paese. Qui il raccolto di Arabica ha raggiunto il 32% del totale stimato di 2,859 milioni di sacchi da 60 kg, evidenziando un ritardo rispetto al 42% registrato un anno fa.

    Nelle ultime settimane, il lavoro sul campo in Brasile è stato ostacolato dalle precipitazioni che hanno causato problemi qualitativi e fitosanitari, provocando la caduta precoce dei frutti e favorendo lo sviluppo di funghi come la ruggine e la foma a causa dell’elevata umidità. Nei primi giorni della lavorazione i chicchi hanno presentato una media del 15% di difetti, pur mantenendo una buona qualità in tazza. L’assenza di piogge nei primi giorni di luglio ha temporaneamente concesso una tregua ai produttori, agevolando le operazioni e l’essiccazione naturale nei piazzali con temperature miti tra gli 11 e i 27 gradi. Tuttavia, il sollievo potrebbe essere di breve durata, poiché l’agenzia meteorologica Rural Clima ha già previsto il ritorno di nuove perturbazioni a metà luglio in gran parte delle aree caffeicole, uno scenario che rischia di danneggiare ulteriormente i raccolti.

    Nonostante le difficoltà climatiche e i ritardi logistici sul breve periodo, le prospettive complessive per l’offerta globale restano decisamente ottimistiche, ponendo un freno ai rincari sul lungo termine. L’Istituto del caffè della Costa Rica ha elaborato una sintesi statistica basata sulle previsioni di 14 autorevoli fonti pubbliche e private, stimando per l’annata in corso una produzione complessiva in Brasile di ben 72,15 milioni di sacchi. Se questa proiezione venisse confermata, si registrerebbe una crescita del 15,7% rispetto ai 62,33 milioni di sacchi della stagione 2025/26, segnando un nuovo record storico per il colosso sudamericano e superando persino il precedente primato stabilito nell’annata 2020/21.

  • Ghana: 148 milioni di euro per salvare il settore del cacao

    Ghana: 148 milioni di euro per salvare il settore del cacao

    La crisi dell’oro nero africano in Ghana tenta la via del decongestionamento finanziario attraverso un’iniezione di liquidità massiccia a ridosso delle elezioni presidenziali. Dopo settimane di fortissime tensioni politiche, proteste dei coltivatori rimasti senza liquidità e le pesanti accuse di default tecnico mosse dalle agenzie di acquisto, il Ghana Cocoa Board ha annunciato lo stanziamento straordinario di due miliardi e seicento milioni di cedis ghanesi, equivalenti a circa 170 milioni di dollari, a favore delle società di acquisto autorizzate. Questa mossa d’urgenza punta a disinnescare la bomba sociale che minacciava di bloccare i porti e paralizzare la filiera, soprattutto considerando che la prima parte della stagione aveva già visto l’erogazione statale di oltre 34 miliardi di cedis.

    La ripartizione di questo nuovo fondo rivela la gravità dell’esposizione debitoria in cui versavano le campagne: circa 1,4 miliardi di cedis saranno vincolati esclusivamente al saldo dei pagamenti arretrati per i chicchi che i contadini avevano dovuto cedere a credito nei mesi scorsi. L’ente regolatore ha rassicurato il pubblico sul fatto che nessun agricoltore rimarrà escluso dai compensi e ha istituito un sistema di monitoraggio interno per verificare che le agenzie non dirottino il denaro, invitando i produttori con pendenze a rivalersi direttamente sui propri intermediari. Nel ringraziare la categoria per la pazienza dimostrata in una congiuntura definita ufficialmente complessa, le autorità cercano così di riaffermare l’impegno del governo nella tutela del settore.

    Sebbene la misura provi a tamponare l’indigenza dei distretti rurali denunciata anche dai rapporti indipendenti della politica nazionale, la stabilità strutturale del comparto resta legata alle riforme nate durante i tavoli tecnici di metà anno. Per limitare l’impatto della volatilità dei futures di New York e Londra, che ha già imposto un taglio del 30 percento sul prezzo garantito per il raccolto intermedio fissato a 2.587 cedis per sacco, il Ghana sta accelerando la transizione verso un modello di finanziamento domestico che superi i vecchi prestiti internazionali. Parallelamente, la cooperazione transfrontaliera ha registrato una svolta strategica: per combattere il contrabbando, Ghana e Costa d’Avorio hanno concordato di allineare i prezzi minimi e di anticipare all’inizio di settembre l’avvio sincronizzato della nuova stagione agricola.

  • Cacao alle stelle: prezzi ai massimi da sei mesi per il maltempo

    Cacao alle stelle: prezzi ai massimi da sei mesi per il maltempo

    La crisi climatica continua a scuotere i mercati internazionali delle materie prime, innescando una nuova tempesta sul prezzo del cacao. Nella giornata di mercoledì, le quotazioni hanno registrato un netto rialzo per la terza sessione consecutiva, portando i listini di New York ai massimi degli ultimi sei mesi e quelli di Londra ai livelli più alti degli ultimi sette mesi.

    Alla base di questa impennata verticale, che si protrae ormai da tre settimane, ci sono le piogge torrenziali e le devastanti inondazioni che stanno flagellando la Costa d’Avorio e il Ghana, i due paesi dell’Africa occidentale che insieme garantiscono oltre il sessanta per cento dell’offerta mondiale di cacao. La situazione sul campo è drammatica, con un bilancio umanitario pesante che nella sola Costa d’Avorio ha già fatto registrare decine di vittime e costretto decine di migliaia di persone ad abbandonare le proprie case.

    Il maltempo sta paralizzando l’intera filiera produttiva e logistica. Le strade rurali sono completamente allagate e impraticabili, bloccando di fatto l’accesso degli agricoltori alle piantagioni e impedendo il trasporto dei chicchi verso i porti principali per l’esportazione. A questo si aggiunge un grave allarme fitosanitario: l’eccesso di umidità e la persistente mancanza di sole stanno impedendo la corretta essiccazione del raccolto e stanno favorendo la rapida diffusione di malattie distruttive per gli alberi, come il marciume bruno e il marciume nero.

    Con i terreni ormai saturi d’acqua e le previsioni meteorologiche che annunciano ulteriori precipitazioni sopra la media per le prossime settimane, lo spettro di un drastico calo della produzione globale mantiene i mercati in forte tensione, mentre gli analisti guardano con preoccupazione anche ai possibili risvolti della successiva stagione calda.

  • Cile, l’export di arance punta a 134mila tonnellate nel 2026

    Cile, l’export di arance punta a 134mila tonnellate nel 2026

    Le esportazioni di agrumi dal Cile si apprestano a registrare una crescita complessiva del 6% nella stagione 2026, raggiungendo le 530.000 tonnellate complessive. In questo scenario di sviluppo, il comparto delle arance riveste un ruolo di primo piano, con una previsione di export pari a 134.000 tonnellate. Gli Stati Uniti si confermano il partner commerciale di riferimento, assorbendo circa l’80% delle spedizioni totali cilene, affiancati dall’America Latina come ulteriore destinazione strategica per i flussi della merce.

    L’avvio delle spedizioni di arance è previsto per l’inizio di luglio, leggermente in anticipo rispetto alla norma ma in perfetta linea con i programmi commerciali. Per quanto riguarda le varietà, i primi flussi commerciali si concentreranno sulle arance Navel, per poi lasciare spazio, verso la fine del mese di luglio, anche alle varietà Cara Cara. Dal punto di vista qualitativo, i frutti beneficiano di una stagione di crescita caratterizzata da condizioni meteorologiche favorevoli, con scarse precipitazioni e un’assenza di problemi legati al gelo, elementi che hanno favorito lo sviluppo di calibri normali e standard qualitativi eccellenti.

    La transizione commerciale verso il prodotto cileno risulta particolarmente favorevole sul mercato statunitense a causa della progressiva diminuzione dell’offerta interna. La produzione della California, infatti, ha risentito di problemi meteorologici all’inizio dell’anno, accelerando la necessità di passare al prodotto di importazione per garantire la continuità dei banchi di vendita con frutta di alta qualità. I dati relativi alla ventiquattresima settimana dell’anno mostrano che le esportazioni cilene di arance avevano già raggiunto le 1.902 tonnellate, gettando le basi per una stagione che si prolungherà fino alla fine di ottobre e ai primi giorni di novembre.

    Sul fronte competitivo internazionale, le arance cilene entreranno sul mercato in concomitanza con le ultime disponibilità di arance Valencia statunitensi ancora presenti nei canali distributivi. In questo contesto, gli operatori del settore sottolineano come i fattori determinanti per il successo commerciale della campagna saranno l’elevato standard qualitativo del prodotto, lo stato di conservazione della merce all’arrivo nei porti di destinazione e un’attenta selezione delle calibrature.

  • L’UE consuma il 24% del caffè mondiale: Italia leader nella torrefazione

    L’UE consuma il 24% del caffè mondiale: Italia leader nella torrefazione

    Il ruolo strategico del caffè nell’economia del vecchio continente e le sue sfide evolutive sono stati i temi centrali della sessione dedicata all’impatto economico del comparto in Europa, presentata il 25 giugno 2026, durante una tavola rotonda al World of Coffee a Bruxelles. I dati emersi confermano l’Unione Europea come il massimo mercato mondiale del settore, con consumi che coprono quasi un quarto, precisamente il 24% del totale globale. Per alimentare questo immenso comparto, l’Unione Europea ha importato nel corso del 2025 ben 2.900.000 tonnellate di caffè, equivalenti a 48.300.000 di sacchi tra prodotto verde e torrefatto, per un valore economico complessivo stimato in 18.700.000.000 di euro.

    L’analisi dei flussi commerciali evidenzia una fortissima concentrazione geografica per l’approvvigionamento del mercato europeo. Brasile e Vietnam si confermano saldamente i massimi fornitori esterni, coprendo da soli oltre la metà dei volumi totali. Nello specifico, il Brasile guida la classifica con il 34,2% delle importazioni, pari a poco più di 1.000.000 di tonnellate, seguito dal Vietnam che si attesta al 20% con 587.000 tonnellate. Il resto dell’import è frammentato tra altri 6 paesi chiave che, insieme ai primi 2, compongono l’85% delle forniture extra-comunitarie, ovvero Uganda con l’8,9%, Colombia con il 5,5%, Honduras con il 4,6%, Etiopia con il 4,5%, India con il 3,8% e Indonesia con il 3,7%. Sul fronte interno, i flussi in ingresso verso il continente sono gestiti quasi interamente da un ristretto gruppo di paesi, con Germania e Italia in testa alla graduatoria dei massimi importatori, seguiti da Spagna, Belgio, Olanda e Francia. L’Italia si distingue ulteriormente nel ruolo di primo produttore di caffè torrefatto.

    Lo studio storico dei flussi mostra un andamento caratterizzato da una spiccata volatilità negli ultimi anni, condizionato da fattori logistici, economici e climatici. Le importazioni di caffè verde sono passate dai 2.800.000 di tonnellate registrati nel 2020 a 2.810.000 nel 2021, toccando un picco storico di 2.970.000 di tonnellate nel 2022. A questo record è seguita una contrazione a 2.670.000 nel 2023, una successiva ripresa a 2.920.000 nel 2024 e una nuova e leggera flessione che ha portato il dato definitivo del 2025 a 2.860.000 di tonnellate. Nonostante queste oscillazioni nei volumi, l’analisi economica ha evidenziato la forte resilienza del comparto, che sta affrontando una transizione strutturale guidata dal segmento del caffè specialty e di alta qualità, con consumatori disposti a spendere di più per prodotti tracciabili e di origine selezionata, compensando la stagnazione dei canali di vendita tradizionali della grande distribuzione.

    Le principali preoccupazioni emerse durante i dibattiti a Bruxelles riguardano l’impatto dei costi delle materie prime e le crescenti pressioni che gravano sulla filiera a causa delle anomalie meteo nei paesi d’origine. I rincari record del 2025 delle varietà Arabica e Robusta continuano a comprimere la redditività delle torrefazioni europee, costrette a bilanciare l’aumento dei costi operativi con la difesa del potere d’acquisto dei consumatori finali. Le conclusioni della sessione hanno tracciato la necessità di investire nell’innovazione tecnologica e nella digitalizzazione per garantire la trasparenza richiesta delle nuove normative comunitarie in materia di sostenibilità e deforestazione, promuovendo inoltre la cultura del caffè d’eccellenza per trasformare il consumo quotidiano in un’esperienza di valore e mantenere la leadership economica europea attraverso la qualità e la responsabilità sociale.

  • Allarme arance spagnole: tra alberi da abbattere e danni da parassiti

    Allarme arance spagnole: tra alberi da abbattere e danni da parassiti

    Il settore delle arance nella Comunità Valenciana sta attraversando un momento di apprensione a causa del sovrapporsi di minacce fitosanitarie, con il virus della clorosi a venatura gialla e una forte pressione parassitaria che mettono a rischio la tenuta delle coltivazioni.

    Nella provincia di Alicante la situazione appare particolarmente critica. Il virus della clorosi a venatura gialla, una patologia che inizialmente non sembrava riguardare questa specie, ma soltatnto i limoni, ha iniziato a colpire gli aranci, portando a una revisione al rialzo delle stime sulle piante che potrebbero dover essere rimosse, il cui numero oscilla ora tra le 500.000 e le 700.000 unità. Ad Albatera si è già proceduto all’estirpazione di circa 3.000 aranci della varietà Navelino, e operazioni analoghe sono state condotte in altri comuni della zona, tra cui Torremendo, La Murada e Algorfa. La peculiarità del virus negli aranci risiede nella totale assenza di sintomi visibili sia sulle piante sia sui frutti; tuttavia, lo sradicamento e la pulizia dei frutteti si sono resi necessari per motivi precauzionali, al fine di eradicare completamente la malattia ed evitare che gli aranci, agendo da vettori asintomatici, possano diffondere l’infezione ad altre specie agrumicole più sensibili.

    Le indagini indicano che la diffusione della malattia sia avvenuta attraverso piantine infette provenienti da vivai e impiegate in circa 500 appezzamenti piantati tra il 2024 e il 2025, concentrati principalmente nelle regioni di Camp d’Elx e Vega Baja. Nella provincia di Valencia, dove pure è stata riscontrata la presenza della clorosi a venatura gialla, la gestione del problema segue dinamiche differenti grazie alla diversa composizione dei frutteti locali, che riduce il rischio di propagazione incrociata. Dal punto di vista agronomico, una volta completata la rimozione degli aranci infetti è possibile procedere immediatamente a nuove piantumazioni senza dover rispettare un periodo di quarantena, a patto di utilizzare materiale sano e certificato.

    Oltre all’allarme virus, le coltivazioni di arance della regione valenciana devono fare i conti con un’ondata di calore che ha favorito la proliferazione di diversi parassiti, proprio in una fase delicata come quella successiva all’allegagione delle varietà precoci. I campi registrano la presenza del ragnetto rosso, della cocciniglia sudafricana e della mosca mediterranea della frutta, a cui si aggiunge il tripide sudafricano. Quest’ultimo si sta diffondendo rapidamente ed è già stato rilevato in oltre 300 comuni della regione, colpendo soprattutto i giovani agrumeti e ostacolando la crescita degli alberi appena piantati.

    La difesa delle colture è resa complessa dalla progressiva riduzione dei principi attivi fitosanitari autorizzati e dalla carenza di alternative efficaci sul mercato. Questa combinazione di parassiti e limitazioni nei trattamenti si riflette direttamente sulla qualità della produzione, causando danni estetici che riducono la quota di arance idonee al mercato del fresco. Di conseguenza, si stima che una quota compresa tra il 20% e il 25% del raccolto debba essere dirottata verso l’industria di trasformazione, un canale che storicamente garantisce una minore redditività rispetto al consumo fresco. Di fronte a questo scenario, il comparto agricolo evidenzia la necessità di potenziare i sistemi di diagnosi precoce, la ricerca applicata e lo sviluppo di strategie di risposta rapida per salvaguardare il futuro della produzione di arance.