Tag: Generale

  • Brasile, export di caffè a +3,1% a settembre

    Brasile, export di caffè a +3,1% a settembre

    Il settore caffeicolo brasiliano dà importanti segnali di ripresa con un incremento delle esportazioni del 3,1% a settembre, mese in cui sono stati spediti 3,894 milioni di sacchi da 60 chilogrammi rispetto ai 3,778 milioni dello stesso periodo del 2025. La spinta decisiva arriva dal sblocco del canale commerciale con gli Stati Uniti, favorito dal definitivo superamento delle incertezze doganali dopo la cancellazione delle tariffe sull’importazione di caffè solubile approvata lo scorso luglio, che ha completato l’esenzione già concessa al caffè verde nel novembre 2025. Questa chiarezza normativa ha provocato un vero e proprio balzo delle spedizioni verso il mercato statunitense, volate a settembre a 625.192 sacchi con un incremento dell’86,4% su base annua.

    L’impatto positivo dello sblocco e l’arrivo dei nuovi raccolti sul mercato si riflettono in maniera marcata sull’avvio della campagna agricola 2026/27. Nei primi tre mesi del ciclo stagionale, da luglio a settembre, il volume complessivo esportato dal Paese sudamericano ha toccato quota 11,210 milioni di sacchi, segnando un aumento del 15,5% rispetto allo stesso trimestre dell’anno precedente e generando un fatturato di 3,561 miliardi di dollari, in crescita dello 0,8%.

    Considerando il bilancio cumulato dell’anno solare da gennaio a settembre 2026, i volumi complessivi si mantengono su livelli sostanzialmente stabili con 29,095 milioni di sacchi (-0,2%), mentre le entrate totali in valuta estera registrano una flessione dell’8,6%, scendendo a 10,113 miliardi di dollari contro gli 11,065 miliardi dei primi nove mesi del 2025. Anche su singola mensilità di settembre si osserva una contrazione del fatturato del 7,1%, per complessivi 1,282 miliardi di dollari. Come spiegato dalla presidenza del Consiglio brasiliano degli esportatori di caffè (Cecafé), questo calo dei ricavi è da attribuire alla combinazione di quotazioni internazionali più basse, ai danni qualitativi causati dalle piogge di luglio sui primi lotti di Arabica e soprattutto al deciso aumento della quota di varietà Robusta/Canephora, caratterizzata da un prezzo medio inferiore.

    Nel dettaglio delle tipologie commercializzate nei primi nove mesi dell’anno, l’Arabica continua a rappresentare la quota maggioritaria con 20,739 milioni di sacchi (pari al 71,3% del totale, pur in calo del 10,7%), seguita dalla varietà Canephora che balza a 5,162 milioni di sacchi grazie a una crescita del 68,3%. Il segmento del caffè solubile si attesta a 3,141 milioni di sacchi (10,8%), mentre il tostato e macinato raggiunge 53.412 sacchi. Una flessione interessa anche i caffè speciali e certificati, scesi a 4,95 milioni di sacchi (-16,3%), pur continuando a generare il 20% dei ricavi complessivi con un fatturato di 2,020 miliardi di dollari grazie a un valore medio di 408,07 dollari a sacco.

    Sui mercati di destinazione globale, le recenti performance hanno consentito agli Stati Uniti di controrimontare la Germania e riprendere la testa della classifica dei partner commerciali con 3,805 milioni di sacchi assorbiti da inizio anno (il 13,1% delle esportazioni totali). La Germania scivola in seconda posizione con 3,307 milioni di sacchi (11,4%), seguita dall’Italia, che registra un incremento dell’11,6% raggiungendo 2,597 milioni di sacchi. Chiudono la cinquina delle principali destinazioni il Belgio con 2,463 milioni di sacchi (+44,5%) e il Giappone con 1,451 milioni (-23,3%). Per quanto riguarda le infrastrutture di imbarco, lo scalo di Santos si conferma lo snodo strategico principale movimentando 20,573 milioni di sacchi, pari al 70,7% delle spedizioni nazionali, seguito dal complesso portuale di Rio de Janeiro (25,2%) e da Paranaguá (1,1%).
  • Caffè: l’offerta della Colombia frena e spinge i prezzi dell’arabica

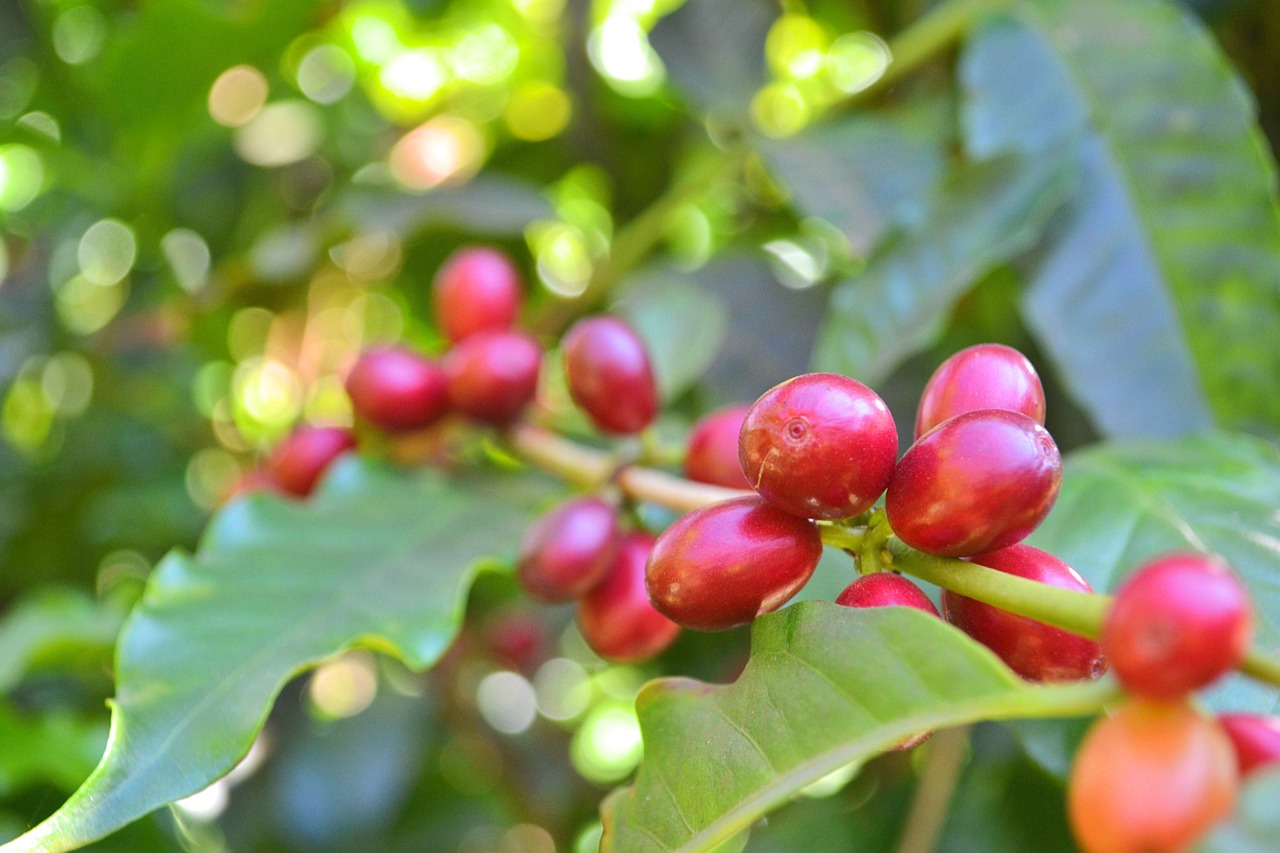
    Caffè: l’offerta della Colombia frena e spinge i prezzi dell’arabica

    La scarsità di offerta che arriva dalla Colombia, secondo produttore mondiale di arabica, sta sostenendo i prezzi internazionali di questa varietà pregiata e spingendo le quotazioni sui mercati finanziari, dove la scadenza di dicembre ha recentemente guadagnato lo 0,72% a fronte di un calo dello 0,55% per il robusta.

    I dati presentati dal direttore generale Germán Bahamón per l’annata caffeicola 2025-2026, conclusasi a settembre, tracciano un bilancio difficile per la Colombia: la produzione complessiva è diminuita del 15% rispetto al ciclo precedente, fermandosi a 12,65 milioni di sacchi da 60 chilogrammi, con una perdita netta di circa 2,22 milioni di sacchi. Di riflesso, le esportazioni totali sono calate del 12% raggiungendo quota 11,78 milioni di sacchi, mentre la Federazione Nazionale dei Coltivatori di Caffè ha gestito direttamente l’invio all’estero di 2,54 milioni di sacchi, elevando la propria quota sul totale al 21,5%.

    Nonostante la flessione complessiva, il mese di settembre ha registrato una momentanea ripresa, con una produzione in aumento del 6% e spedizioni estere cresciute del 9%. Questo recupero non è bastato però a riequilibrare il deficit cumulato nei primi nove mesi dell’anno, che hanno visto una contrazione del 10% della produzione nazionale. Sul mercato interno, il consumo si è attestato a 2,32 milioni di sacchi a fronte di 1,61 milioni di sacchi importati negli ultimi dodici mesi.

    A condizionare l’andamento del comparto si aggiungono gli eventi fisici e climatici. Lo scorso agosto, un violento terremoto ha colpito le regioni produttrici, danneggiando infrastrutture di lavorazione, depositi e snodi viari strategici. Sebbene l’industria caffeicola colombiana sia riuscita gradualmente a superare l’impatto e l’emergenza immediata causata dal sisma, l’attenzione resta altissima per una minaccia di natura meteorologica ritenuta ben più insidiosa e devastante nel lungo periodo: il fenomeno El Niño. Le anomalie climatiche rischiano infatti di causare siccità e ritardare le piogge stagionali di settembre e ottobre anche in Brasile, compromettendo la fioritura e i raccolti futuri dell’intero continente. Come evidenziato dalla Federazione, la tutela della produttività e la tenuta economica delle famiglie produttrici saranno determinanti per garantire la stabilità delle forniture mondiali nei prossimi mesi.

  • Turchia: al via la stagione delle arance tra ripresa dei volumi e incognite sul Mar Nero

    Turchia: al via la stagione delle arance tra ripresa dei volumi e incognite sul Mar Nero

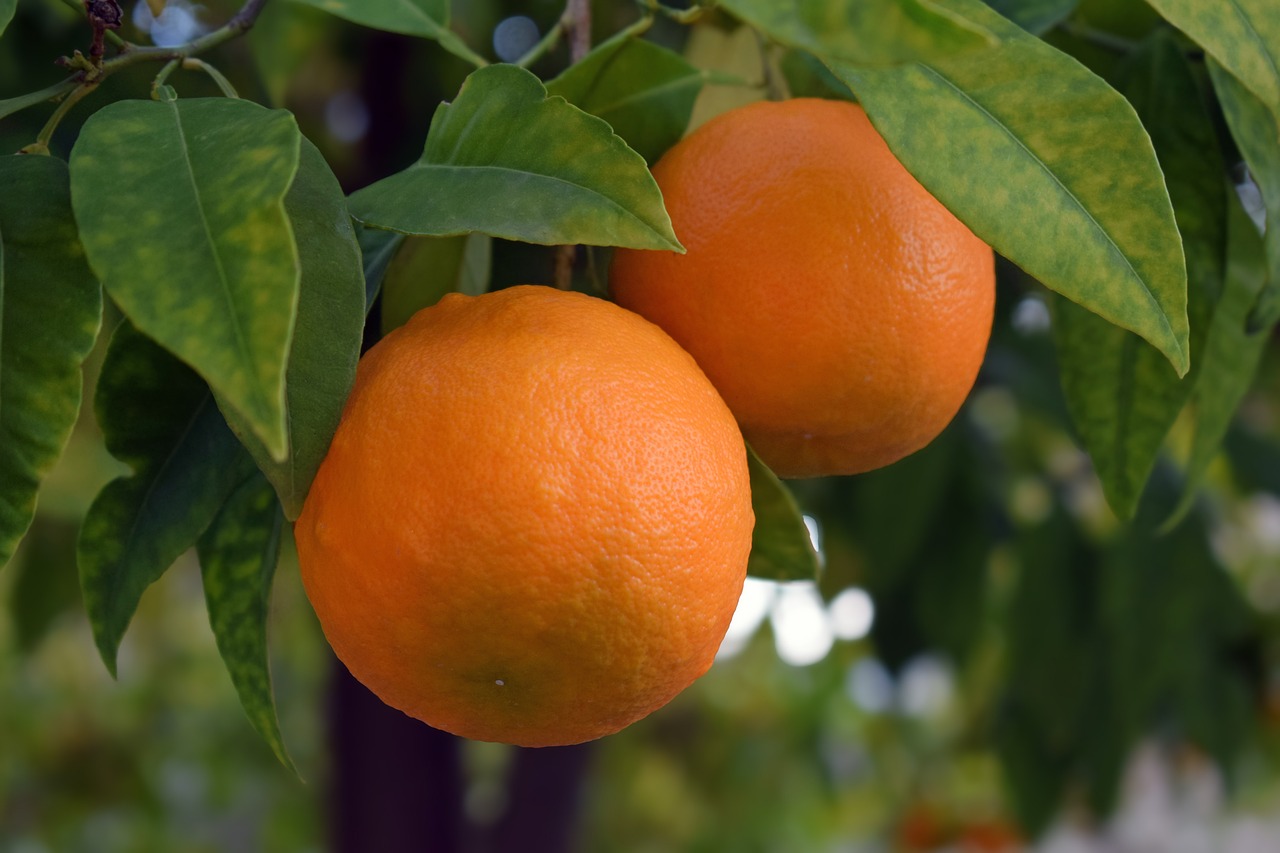
    Si apre all’insegna di un quadro articolato la nuova campagna agrumicola in Turchia. Dopo le contrazioni registrate nella scorsa annata, la produzione nazionale di arance mostra chiari segnali di ripresa, con una maggiore disponibilità di frutti e prezzi decisamente più competitivi sui mercati internazionali. Tuttavia, le buone prospettive legate ai volumi del raccolto devono fare i conti con un contesto di mercato complesso e, soprattutto, con severe criticità sul fronte della logistica e delle rotte commerciali.

    L’elemento di maggiore criticità per l’esportazione delle arance turche è rappresentato dalle tensioni sulla sicurezza nel Mar Nero. L’intensificarsi degli attacchi contro le navi mercantili nella regione ha spinto molte compagnie di navigazione a cancellare i collegamenti marittimi diretti tra i porti turchi e le principali destinazioni russe, prima fra tutte lo scalo di Novorossiysk. Poiché la Russia costituisce uno dei mercati di sbocco storicamente più importanti per gli agrumi turchi, l’interruzione di queste rotte marittime fondamentali rischia di determinare un calo inevitabile dei volumi esportati.

    La crisi dei collegamenti navali crea una complessa strozzatura logistica che difficilmente potrà essere compensata dal trasporto terrestre. Le alternative su gomma presentano limiti strutturali evidenti: durante i periodi di massima domanda e picco della raccolta, la rete stradale non è in grado di assorbire l’intero flusso di merci solitamente gestito via mare, innescando forti pressioni e prolungati ingorghi ai valichi di frontiera. In assenza di un corridoio marittimo sicuro, il settore si trova ad affrontare sia il rischio di mancata copertura della domanda russa, sia un progressivo aumento dei costi di spedizione, in un contesto già penalizzato dalla pressione sui tassi di cambio.

    Oltre ai nodi del trasporto, la campagna iniziale risente di una domanda globale complessivamente debole, condizionata dall’accumulo di stock di agrumi provenienti dall’emisfero australe e da un calo generalizzato dei consumi che richiede nuove strategie di promozione sul valore nutrizionale del frutto. Per fronteggiare la combinazione tra instabilità geopolitica, ostacoli logistici e fluttuazioni del mercato, l’intera filiera agricola sta puntando con decisione sull’innovazione tecnologica: l’impiego di sistemi digitali di tracciabilità integrata, il monitoraggio costante lungo i porti e l’uso dell’intelligenza artificiale per l’analisi dei dati di trasporto e conservazione si stanno rivelando strumenti indispensabili per ottimizzare i tempi di consegna e garantire la freschezza delle arance sui mercati esteri.

  • Cacao, il modello Ecuador: scudo fitosanitario e trasporti veloci

    Cacao, il modello Ecuador: scudo fitosanitario e trasporti veloci

    Mentre i parassiti e le avversità climatiche colpiscono le piantagioni in Africa, l’Ecuador si sta affermando come il perno strategico del mercato globale del cacao, guidando un’espansione commerciale sostenuta da un chiaro vantaggio fitosanitario e da una forte spinta tecnica e logistica. La totale assenza nel suolo ecuadoriano del virus del rigonfiamento delle gemme del cacao, patogeno che può falcidiare i raccolti nell’Africa occidentale, conferisce al Paese sudamericano una posizione di forza unica per soddisfare la consistente domanda dei trasformatori internazionali.

    Questo primato fitosanitario è supportato da una vera e propria strategia scientifica e infrastrutturale. Da un lato, il settore agronomico e accademico sta promuovendo l’uso di biostimolanti, microrganismi utili e biotecnologie per rafforzare la salute del terreno e prevenire malattie fungine endemiche come la moniliasi e la scopa delle streghe. Dall’altro, la recente ottimizzazione delle rotte marittime verso i mercati asiatici — con tempi di transito diretti ridotti a soli ventuno giorni verso la Cina — unita ai collegamenti veloci verso i grandi porti europei, garantisce l’arrivo delle fave di cacao in condizioni di conservazione ideali.

    Tuttavia, il consolidamento di questo boom commerciale richiede una gestione attenta dei rischi meteorologici. Dopo le preoccupazioni emerse alla fine dell’estate per l’eccesso di piogge e i timori legati al fenomeno El Niño nella provincia di Los Ríos, il mese di settembre ha registrato precipitazioni nella norma, consentendo ai produttori di avanzare nelle opere di prevenzione senza subire inondazioni immediate. Le attuali previsioni per le prossime settimane confermano un quadro meteorologico di transizione stagionale con piogge regolari, offrendo una finestra temporale favorevole per completare lo scavo dei fossi di drenaggio, la potatura delle piante e la pulizia dei campi prima dell’arrivo della stagione più piovosa.

    Nonostante la forte volatilità dei prezzi internazionali — con quotazioni che hanno superato i dodicimila dollari a tonnellata prima di stabilizzarsi su livelli comunque elevati —, l’Ecuador dimostra un’elevata capacità di risposta grazie alla sua alta resa per ettaro e alla qualità riconosciuta del suo cacao fine d’aroma e della varietà CCN-51. La sfida per gli esportatori rimane la pianificazione finanziaria in un contesto di listini instabili, ma la combinazione di ricerca agronomica, prevenzione sul campo ed efficienza nei trasporti sta trasformando la crisi dei paesi concorrenti in un’opportunità strutturale di crescita per la filiera del cacao ecuadoriano.

  • Il cacao nella morsa dell’instabilità

    Il cacao nella morsa dell’instabilità

    Il mercato globale del cacao continua a vivere una fase di marcata instabilità che sta ridefinendo le strategie dell’intera industria dolciaria. Nonostante le quotazioni abbiano abbandonato i picchi storici toccati tra il 2024 e il 2025, i costi della materia prima restano eccezionalmente elevati e soggetti a fiammate improvvise, come dimostrato dall’impennata di giugno 2026. Per i grandi marchi del settore, questa continua oscillazione rende estremamente complesso pianificare le strategie di prezzo e tutelare i margini di profitto.

    Le cause di questo scenario travalicano la semplice congiuntura temporanea e riflettono problemi di natura strutturale. Il fattore climatica rappresenta il pericolo principale per la tenuta dell’approvvigionamento a lungo termine: l’alternanza di precipitazioni estreme e periodi di forte siccità, unitamente alla perdita di umidità dei terreni e alla diffusione di malattie vegetali, sta compromettendo le rese agricole e disincentivando gli investimenti nei campi. La situazione appare particolarmente critica per via della fortissima concentrazione della produzione in Africa occidentale, con Costa d’Avorio e Ghana che da sole garantiscono oltre la metà dell’offerta mondiale. Sebbene si stia cercando di diversificare la filiera guardando a paesi sudamericani come Ecuador, Perù, Colombia e Brasile, o ad altre nazioni africane come Camerun e Nigeria, gli agronomi avvertono che il processo richiederà molti anni, anche a causa dell’inimitabile profilo aromatico tipico delle fave africane.

    Sul fronte dei consumi, la reazione del mercato sta mettendo a dura prova i produttori di cioccolato. Dopo gli ingenti rincari introdotti tra il 2024 e il 2025, nel corso del 2026 la capacità delle aziende di scaricare i maggiori costi sui listini ha raggiunto un punto di rottura, provocando una netta contrazione dei volumi di vendita nei mercati principali. Nemmeno l’espediente di ridurre le dimensioni delle confezioni o modificare la gamma dei prodotti è riuscito a contenere la insoddisfazione degli acquirenti, ormai particolarmente attenti al prezzo.

    Per arginare i rischi di forniture scarse e costose, l’industria sta accelerando su due direttrici fondamentali. Da un lato vi è il potenziamento dei programmi di sostenibilità e di supporto diretto ai coltivatori attraverso la piantumazione di varietà più resistenti, l’adozione dell’agroforestazione e il miglioramento delle tecniche agronomiche locali. Dall’altro si assiste a una vera e propria corsa alla riformulazione dei prodotti: mentre le linee premium continueranno a preservare l’uso esclusivo del cacao tradizionale, i prodotti destinati al grande consumo, come biscotti, coperture e merendine, stanno accogliendo in misura crescente grassi alternativi, additivi e sostituti di nuova generazione ottenuti dalla fermentazione di cereali, legumi o carruba. Le alternative senza cacao stanno guadagnando quote di mercato e attenzione finanziaria, rappresentando una valvola di sfogo per la stabilità futura del comparto.

  • Arance d’importazione: l’83% dei campioni contiene residui vietati nell’Unione Europea

    Arance d’importazione: l’83% dei campioni contiene residui vietati nell’Unione Europea

    Un’indagine condotta dall’organizzazione agricola Unió de Llauradors sui frutti venduti nei principali supermercati ed ipermercati valenciani ha riacceso il dibattito sulle disparità normative tra le produzioni locali e le importazioni da paesi terzi. L’analisi di laboratorio si è concentrata su dodici campioni di arance prelevati presso le catene Carrefour, Consum e Mercadona. I risultati mostrano che la quasi totalità della merce d’importazione esaminata presenta residui di sostanze chimiche la cui coltivazione è ormai vietata agli agricoltori dell’Unione Europea.

    Dei dodici lotti di arance analizzati, dieci — pari all’83% del totale — contenevano residui di almeno un principio attivo non autorizzato nell’Unione Europea per l’uso fitosanitario. La quasi totalità delle partite esaminate proveniva dal Sudafrica, eccezione fatta per due lotti privi di indicazione di provenienza e uno etichettato come spagnolo, la cui origine reale è stata tuttavia messa in dubbio nel rapporto a causa delle caratteristiche del frutto.

    Un elemento di forte discussione riguarda la presenza simultanea di molteplici sostanze chimiche nella medesima arancia. Nei campioni analizzati sono stati rilevati da quattro a nove principi attivi differenti. I tecnici dell’organizzazione sottolineano che ciascun valore riscontrato rispetta individualmente i Limiti Massimi di Residui (LMR) previsti dalla legge, e che pertanto le arance commerciali non risultano illegali o pericolose per la salute. Tuttavia, la convivenza di così tanti trattamenti nello stesso frutto solleva interrogativi sull’opportunità dei controlli.

    La discrepanza nasce dal funzionamento del sistema normativo europeo. Se da un lato l’Unione vieta ai propri agricoltori l’impiego di determinate sostanze fitosanitarie per proteggere le piante, dall’altro continua a consentire l’ingresso di arance straniere che contengono tracce di quegli stessi prodotti chimici, purché entro i limiti legali stabiliti per l’importazione. Tra i principi attivi rintracciati spiccano lo spirotetramat, vietato nell’Unione dal maggio 2024 e presente nel 75% dei campioni, e il metossifenozide, fuori fuorilegge nell’Unione dall’aprile 2026 e rintracciato nel 58% delle arance analizzate.

    L’organizzazione di categoria ha annunciato l’intenzione di trasmettere i dati analitici all’Agenzia Spagnola per la Sicurezza Alimentare e la Nutrizione e al Ministero dell’Agricoltura per chiedere una revisione della politica commerciale europea. La richiesta principale riguarda l’adozione del principio del cosiddetto zero tecnico per le sostanze non autorizzate nell’Unione, imponendo che le arance importate debbano rispettare le medesime restrizioni produttive applicate ai frutti coltivati nell’Europa meridionale.

  • El Niño spinge il consumo di arance

    El Niño spinge il consumo di arance

    Il meteo e le dinamiche stagionali si confermano i principali fattori in grado di orientare il mercato brasiliano delle arance nel mese di ottobre. Secondo quanto evidenziato dai ricercatori del Centro di Studi Avanzati in Economia Applicata (Cepea), le alte temperature previste nel Paese, associate all’influenza del fenomeno El Niño, dovrebbero stimolare in modo significativo il consumo del frutto fresco, contribuendo così a frenare, seppur temporaneamente, il calo dei listini sul mercato interno.

    L’andamento dell’ultimo mese ha mostrato chiaramente come il fattore climatico incida in modo diretto sulle quotazioni della materia prima. A settembre, le precipitazioni hanno condizionato la disponibilità di prodotto sui campi e la regolarità delle operazioni di raccolta, portando l’arancia da tavola a un prezzo medio di 31,25 real per cassa da 40,8 chilogrammi, valore che segna una lievissima flessione dello 0,32% rispetto ai livelli registrati ad agosto.

    Nel corso delle settimane si sono osservate due fasi distinte. Durante la prima metà di settembre, i prezzi hanno trovato sostegno nella limitata disponibilità delle varietà precoci, giunte ormai alle battute finali del ciclo di raccolta, unitamente ai ritardi nei campi causati dal maltempo. Nella seconda parte del mese, invece, la risalita delle temperature ha accelerato le operazioni per le varietà di metà stagione, incrementando l’offerta globale sul mercato e generando una progressiva pressione al ribasso sui listini.

    Per assistere a un incremento più sostanziale dei volumi di frutta disponibili nello Stato di San Paolo, principale polo produttivo della regione, occorrerà attendere la metà dell’autunno. Le proiezioni di Cepea indicano infatti che un aumento significativo dell’offerta si manifesterà soltanto a partire dal mese di novembre.

  • Export agrumicolo dal Brasile: volumi in ripresa (+9,6%), fatturato giù del 34%

    Export agrumicolo dal Brasile: volumi in ripresa (+9,6%), fatturato giù del 34%

    Le esportazioni di succo d’arancia brasiliano dal porto di Santos registrano una ripresa nei volumi spediti, ma scontano un brusco calo degli incassi sul mercato internazionale. Nel primo trimestre della campagna agricola 2026/27, compreso tra luglio e settembre, le spedizioni complessive di succo concentrato congelato (FCOJ equivalente a 66° Brix) hanno raggiunto le 203,2 tonnellate. Il dato segna una crescita del 9,6% rispetto alle 185,4 tonnellate registrate nello stesso trimestre dell’annata precedente. Tuttavia, le entrate totali generate dal settore sono precipitate a 489,7 milioni di dollari, mettendo a segno un calo del 34,4% su base annua.

    L’andamento complessivo del comparto riflette un quadro complesso sul fronte dell’offerta globale. Come evidenziato dal direttore esecutivo di CitrusBR, Ibiapaba Netto, sebbene la crescita rispetto alla scorsa stagione rappresenti un segnale positivo, il volume esportato resta ancora inferiore del 14% rispetto alla media quinquennale di 237 tonnellate. Le elaborazioni di CitrusBR, basate sui dati ufficiali forniti dalla Segreteria del Commercio Estero del Ministero dell’Industria, del Commercio e dei Servizi (MDIC), tracciano una fotografia dettagliata dei principali sbocchi commerciali del prodotto brasiliano.

    Nord America ed Europa continuano a rappresentare i pilastri fondamentali della domanda di succo d’arancia dal Brasile, assorbendo insieme oltre il 92% dei volumi complessivi esportati via mare dal terminal di Santos. Gli Stati Uniti e il Canada si confermano la prima destinazione geografica con 96,0 tonnellate importate, pari al 47,2% del totale. Il dato segna un incremento del 6,4% in volume rispetto alle 90,2 tonnellate dello stesso periodo della stagione 2025/26, mentre il valore economico è sceso del 32,7%, passando da 337,0 a 226,6 milioni di dollari. Nel contesto di un orizzonte temporale più ampio a partire dalla campagna 2022/23, il volume destinato al mercato nordamericano risulta tuttavia in crescita del 53,6%.

    Un andamento analogo si registra nel Vecchio Continente, dove le importazioni si sono attestate a 91,8 tonnellate, pari al 45,2% del totale esportato dal Brasile. Pur registrando un aumento del 4,8% rispetto alle 87,6 tonnellate del trimestre 2025/26, il fatturato generato sul mercato europeo ha subito una contrazione del 39,7%, fermandosi a 222,7 milioni di dollari contro i 369,3 milioni del periodo precedente. A differenza di quanto osservato per il Nord America, l’analisi su scala quinquennale evidenzia per l’Europa un drastico calo delle richieste, con volumi contratti del 48,7% rispetto alla stagione 2022/23.

    Sui mercati asiatici le dinamiche commerciali mostrano forti variazioni percentuali nei volumi, ma pesi ancora marginali sulle quote totali di export. La Cina ha raddoppiato le sue richieste raggiungendo 7,3 tonnellate, pari al 3,6% del totale esportato, con un incremento volumetrico del 111,5% rispetto alle 3,4 tonnellate dell’anno precedente; il fatturato si è invece contratto del 4,7% a 18,0 milioni di dollari, mentre il trend quinquennale registra un calo del 52,6%. In Giappone le spedizioni sono cresciute del 66,9% a 2,7 tonnellate per un fatturato di 7,3 milioni di dollari, con un calo del valore del 22,5% e un ridimensionamento del 66,6% nell’arco delle ultime cinque campagne. La Corea del Sud ha segnato un modesto ritorno sul mercato con 135 tonnellate equivalenti e 308 dollari di fatturato dopo l’assenza totale dello scorso anno, mentre l’India non ha registrato alcun flusso commerciale. Gli altri mercati minori hanno assorbito 5,3 tonnellate generatrici di 14,8 milioni di dollari.

    Infine, il bilancio del trimestre comprende i dati dedicati ai sottoprodotti della lavorazione degli agrumi. La farina di polpa d’agrumi ha registrato un calo del 29,4% in volume rispetto all’anno scorso con 39.347 tonnellate per 20,3 milioni di dollari, posizionandosi del 21,5% sotto la media quinquennale. Al contrario, l’olio essenziale d’arancia ha mostrato un vero e proprio balzo con 5.088 tonnellate per 58,6 milioni di dollari, in rialzo del 138,6% rispetto alla campagna 2025/26 e del 24,7% sopra la media storica. Per quanto riguarda i derivati minori, i terpeni sono saliti del 41,9% a 2.578 tonnellate e 25,7 milioni di dollari, mentre le cellule d’agrumi sono crollate del 74,6% rispetto alla stagione precedente, attestandosi a 28 tonnellate e 46 milioni di dollari.

  • Cioccolato, crollano i consumi: le grandi marche costrette a tagliare i prezzi

    Cioccolato, crollano i consumi: le grandi marche costrette a tagliare i prezzi

    Un’estate caratterizzata da ondate di calore eccezionali in tutto il continente europeo e una forte volatilita del costo della materia prima stanno mettendo a dura prova il mercato del cioccolato, spingendo colossi del settore come Lindt & Sprungli a rivedere al ribasso le stime di crescita per il 2026. Per la seconda volta dall’inizio dell’anno, il gruppo svizzero ha tagliato le previsioni di vendita organica, ora fissate tra lo 0% e il 2%, a fronte di un target iniziale del 4-6% e di stime di mercato attestate attorno al 3,9%. L’annuncio ha provocato un immediato contraccolpo sui listini finanziari, con il titolo societario arrivato a cedere oltre il 6% nelle prime fasi di contrattazione e accumulando una contrazione vicina al 28% rispetto ai picchi di inizio anno.

    All’origine della flessione dei consumi si intrecciano fattori climatici ed economici. Da un lato, le temperature record registrate durante la stagione estiva hanno disincentivato gli acquisti, penalizzando in modo particolare le vendite di prodotti stagionali e incidendo per circa un punto e mezzo percentuale sulla crescita complessiva. Dall’altro, il settore ha dovuto gestire un’estrema instabilita dei prezzi del cacao. Dopo essere rimasti su livelli altissimi dal 2024 fino ad agosto 2025, i prezzi della materia prima sono crollati, per poi riprendere a salire a partire da marzo 2026 senza tuttavia ritornare ai picchi record del passato. Questo prolungato shock sui costi ha spinto le aziende ad applicare rincari cumulati compresi tra il 30% e il 40% negli ultimi anni. Nel solo primo semestre del 2026, a fronte di un ulteriore ritocco verso l’alto dei listini pari all’11,8%, i volumi di vendita di Lindt hanno subito una contrazione del 7,5%, pur garantendo un fatturato di 2,33 miliardi di franchi.

    I consumatori europei, sempre piu attenti al budget in un contesto economico incerto, hanno reagito riducendo soprattutto l’acquisto di confezioni regalo di fascia alta e assortimenti di praline di grandi dimensioni. In mercati chiave come Germania, Svizzera e Austria si e registrata una generale flessione degli ordini, spingendo la dirigenza ad adottare strategie di riposizionamento strategico. Per intercettare la domanda residua, Lindt ha avviato riduzioni selettive dei prezzi e una revisione dei formati, puntando su confezioni piu piccole accessibili a una frequenza d’acquisto maggiore. Laddove sono stati introdotti correttivi sui listini, la risposta del mercato e apparsa immediata, con inversioni di tendenza nei volumi passati da cali a doppia cifra a incrementi compresi tra il 20% e il 30%.

    La decisione di abbassare i prezzi al dettaglio non e un caso isolato, ma riflette una manovra diffusa tra i principali player dell’industria dolciaria per contrastare il calo delle vendite e la fuga dei consumatori verso i prodotti del supermercato. Multinazionali come Mondelez International (proprietaria di marchi come Milka e Toblerone) e Nestlé hanno dovuto rallentare i rincari e applicare sconti strutturali e tagli di listino selettivi sui prodotti di fascia media per difendere le proprie quote di mercato. Parallelamente, le grandi catene della distribuzione organizzata hanno ridotto del 10-15% i prezzi al dettaglio delle tavolette a marchio proprio (private label), costringendo i grandi brand industriali ad adeguarvisi.

  • Cacao: l’assenza di pioggia minaccia il raccolto ivoriano

    Cacao: l’assenza di pioggia minaccia il raccolto ivoriano

    La carenza di precipitazioni stagionali sta creando forte apprensione tra i produttori di cacao in Costa d’Avorio, mettendo a rischio la regolare evoluzione del raccolto principale che si estende da settembre a febbraio. Nel primo paese produttore al mondo della materia prima, la stagione umida si prolunga abitualmente da aprile fino a metà novembre, ma le precipitazioni dell’ultimo periodo sono risultate decisamente inferiori alle medie storiche. Gli operatori agricoli evidenziano la necessità di piogge imminenti per salvaguardare i volumi produttivi previsti all’inizio del prossimo anno, mentre gli esperti avvertono che un eventuale prolungamento della secca oltre la metà di ottobre comprometterebbe lo sviluppo dei frutti più giovani e ridurrebbe la resa complessiva.

    Secondo le stime circolate nell’ambiente industriale, i volumi totali del ciclo produttivo potrebbero attestarsi intorno a 1,25 milioni di tonnellate metriche, con una flessione significativa rispetto al milione e mezzo registrato nella stagione precedente. A determinare la contrazione concorrono gli effetti meteorologici legati al fenomeno El Niño e una contestuale diminuzione nell’impiego di pesticidi e fertilizzanti. Nonostante le criticità idriche, i flussi logistici verso i porti ivoriani registrano già un incremento iniziale e si prevede un arrivo consistente di fave a partire dalla seconda metà del mese.

    Il deficit pluviometrico interessa in modo diffuso le principali aree coltivabili della nazione. Nella zona occidentale, in particolare nei pressi di Soubré, l’assenza totale di precipitazioni nell’ultima settimana ha segnato un gap negativo di 22 millimetri rispetto allo storico dell’ultimo quinquennio. Un quadro analogo di marcata aridità si riscontra nei distretti meridionali di Agboville e Divo, oltre che nel territorio orientale di Abengourou.

    Condizioni di piovosità debole e discontinua si registrano anche nella fascia centro-occidentale di Daloa e nelle aree centrali di Bongouanou e Yamoussoukro. Nel territorio di Daloa, ad esempio, i rilevamenti settimanali indicano appena 3,4 millimetri di pioggia caduta, a fronte di una media quinquennale superiore di quasi 26 millimetri. Mentre le temperature medie settimanali sul territorio nazionale rimangono stabili tra i 25 e i 28,2 gradi Celsius, le speranze del comparto rimangono affidate a un rapido ritorno delle piogge nelle prossime settimane per evitare un prolungamento dello stress idrico sulla vegetazione.

    A livello previsionale per la settimana dal 7 al 14 ottobre 2026, i modelli meteorologici indicano il persistere di un quadro deficitario su tutta la fascia cacaofila. A Soubré si attendono cieli variabili con rovesci del tutto marginali (fino a 2 mm complessivi) e temperature comprese tra 22°C e 30°C. A Daloa l’atmosfera si manderà calda e umida con sole alternato a foschie e solo piovaschi isolati tra 20°C e 30°C. Nell’area centrale di Yamoussoukro e Bongouanou sono previsti brevi piovaschi a metà settimana con massime sui 30°C, mentre nei settori di Agboville, Divo e Abengourou prevarrà la nuvolosità stratificata con deboli piogge intermittenti che non basteranno a colmare il deficit di umidità del terreno. Gli esperti confermano che questo pattern asciutto proseguirà fino a metà mese, esponendo le coltivazioni a un concreto rischio di stress idrico.