Tag: Generale

  • Ghana, carcere fino a 20 anni per chi riconverte le piantagioni di cacao

    Ghana, carcere fino a 20 anni per chi riconverte le piantagioni di cacao

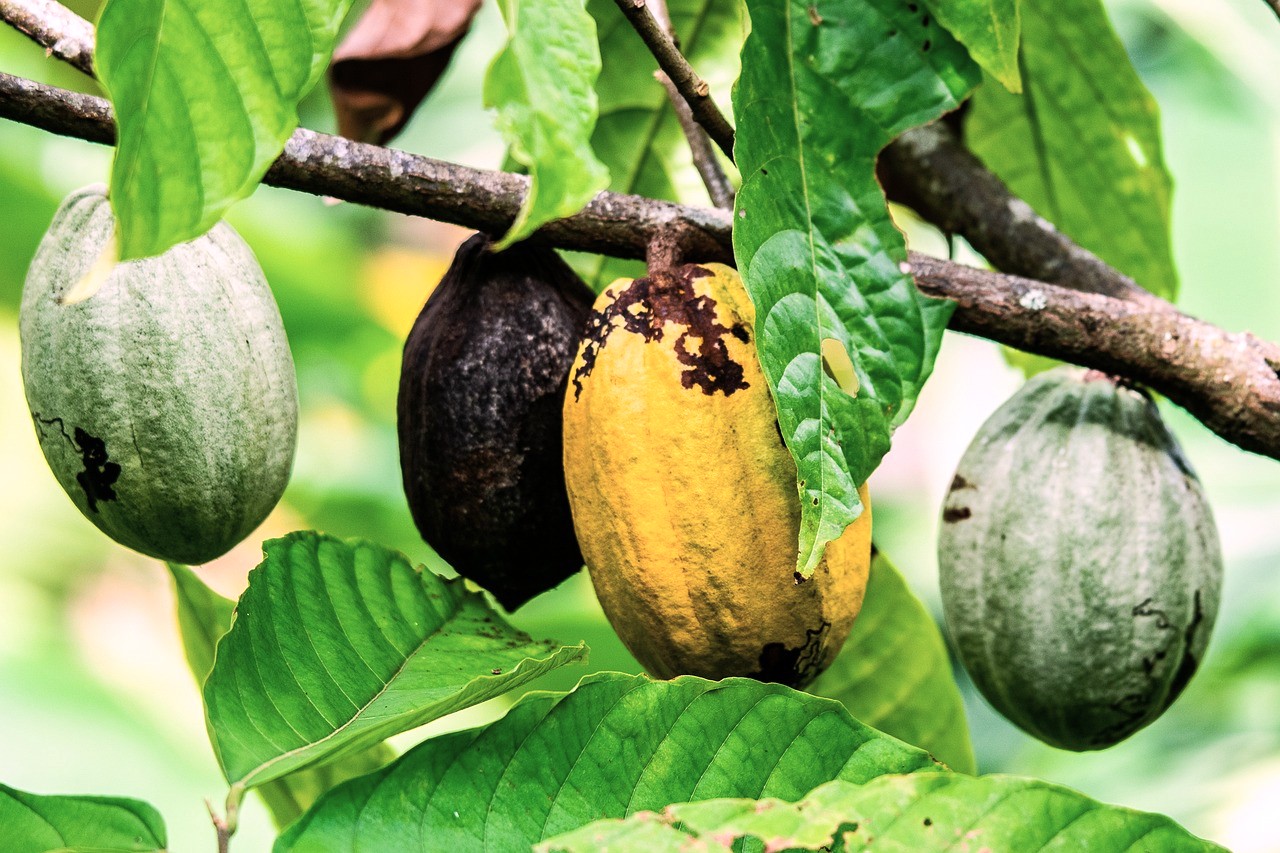
    Il Parlamento del Ghana ha approvato una nuova legge volta a tutelare le piantagioni di cacao, prevedendo pene detentive fino a 20 anni per i produttori che destinano le proprie terre ad altri usi senza previa autorizzazione governativa. Il provvedimento, in attesa della firma del presidente John Mahama per la definitiva entrata in vigore, conferisce uno status protetto a tutte le aziende cacaofile nazionali, trasformando in reato penale qualsiasi riconversione non autorizzata del suolo agricolo. Le sanzioni più severe sono orientate a contrastare l’estrazione mineraria illegale dell’oro, fenomeno noto localmente come galamsey, e stabiliscono la reclusione tra i 10 e i 20 anni, unitamente a pesanti sanzioni pecuniarie per ciascun albero di cacao coinvolto.

    La misura ha sollevato forti perplessità tra le associazioni di categoria, tra cui la Ghana Cooperative Cocoa Farmers and Marketing Association. I rappresentanti dei coltivatori evidenziano il forte contrasto tra i severi vincoli penali e i limitati sostegni finanziari garantiti dalle istituzioni. Gli agricoltori sottolineano infatti di dover investire risorse private per acquistare, bonificare e gestire i terreni per anni prima di ottenere un rendimento economico. La richiesta del settore è che, se il cacao deve essere tutelato normativamente come bene strategico nazionale, lo Stato debba contestualmente farsi carico di una quota dei costi di produzione e dei rischi d’impresa, anziché limitarsi a sanzionare chi tenta di diversificare l’attività.

    Da parte loro, le autorità governative difendono la rigidità delle pene ritenendola indispensabile per frenare la perdita di terreni agricoli a favore delle miniere abusive. Parallelamente all’inasprimento delle sanzioni, il quadro di riforme include iniziative volte a garantire ai coltivatori una quota minima pari ad almeno il 70% del prezzo di mercato internazionale e a incentivare la lavorazione industriale della materia prima direttamente all’interno del Paese.

  • Allarme cacao in Africa occidentale: stime in calo per la nuova stagione

    Allarme cacao in Africa occidentale: stime in calo per la nuova stagione

    Il settore globale del cacao si appresta ad affrontare mesi di forte incertezza a causa delle previsioni di una marcata contrazione della produzione nell’Africa occidentale, l’area geografica da cui proviene la maggior parte dell’approvvigionamento mondiale della materia prima.

    In Ghana, secondo quanto reso noto dall’ente regolatore di settore COCOBOD, si stima un calo del raccolto di almeno il 16% per la stagione agricola 2026-2027. La riduzione dei volumi è riconducibile a una combinazione di fattori climatici, fisiologici e strutturali. Da un lato pesano le precipitazioni eccessive registrate nei mesi di maggio e giugno, l’impatto atteso del fenomeno meteorologico El Niño e il ciclo naturale d’alternanza dell’albero del cacao, caratterizzato da fasi altalenanti di resa. Nelle regioni occidentali e nord-occidentali, che insieme rappresentano oltre la metà della produzione nazionale, è stata riscontrata una ridotta presenza di piccoli baccelli destinati a maturazione, fenomeno confermato anche dai segnali d’allarme già lanciati dagli agricoltori locali.

    A tali problematiche fisiche e meteorologiche si sommano criticità strutturali di lunga data, quali la diffusione della malattia del germoglio gonfio, il progressivo invecchiamento delle piantagioni e l’espansione del fenomeno della galamsey, l’estrazione mineraria illegale dell’oro che sottrae costantemente terreni alle coltivazioni agricole. Per mitigare le perdite nel ciclo di dodici mesi al via da settembre, il regolatore statale ha disposto un piano di interventi che include il ripristino delle piantagioni infette, il potenziamento dei trattamenti con insetticidi e fungicidi e il ripristino di un programma nazionale per la distribuzione gratuita di fertilizzanti.

    La flessione delle stime ghanesi si inserisce in un quadro di sofferenza esteso anche alla vicina Costa d’Avorio, primo produttore mondiale della materia prima, dove le previsioni indicano una contrazione del raccolto superiore al 10% per la prossima stagione. Nel Paese ivoriano la situazione rimane complessa e fortemente legata all’evoluzione delle condizioni atmosferiche. A seguito di precipitazioni inferiori alla media quinquennale e di un calo generale delle temperature, i coltivatori evidenziano la necessità di un clima più soleggiato tra settembre e febbraio per garantire il corretto sviluppo del raccolto principale.

    Nonostante l’umidità del suolo rimanga sufficiente a sostenere gli alberi e la presenza di frutti sulle piante risulti al momento promettente in diverse aree del Paese, compresi i distretti di Soubre, Agboville, Divo e Abengourou, gli agricoltori avvertono che l’esito della campagna dipenderà dall’impiego tempestivo di fertilizzanti e pesticidi. Un eccesso di piogge nel mese di settembre o temperature troppo rigide potrebbero infatti favorire la diffusione di malattie e compromettere la maturazione del prodotto, riducendo ulteriormente le aspettative sull’offerta complessiva dei mercati internazionali.

  • Costa d’Avorio: finito il maxi-riacquisto di cacao per superare la crisi

    Costa d’Avorio: finito il maxi-riacquisto di cacao per superare la crisi

    Il governo della Costa d’Avorio ha completato ufficialmente l’operazione di riacquisto delle scorte di cacao rimaste bloccate nei magazzini, annunciando la conclusione del piano straordinario da 280 miliardi di franchi CFA (circa 426 milioni di euro). È questo il passaggio fondamentale con cui le autorità ivoriane contano di chiudere una fase di grave stallo per il primo produttore mondiale della materia prima.

    L’intervento pubblico ha portato al ritiro di 100.000 tonnellate di fave di cacao al prezzo garantito di 2.800 franchi CFA al chilo, una misura concordata all’inizio dell’anno per sbloccare le filiere e sostenere la liquidità dei produttori. Il blocco dei magazzini si era generato a seguito del forte divario tra le quotazioni internazionali, crollate a metà del 2025 dopo i picchi del 2024, e i prezzi interni fissati dallo Stato, situazione che aveva causato un brusco rallentamento delle esportazioni e lasciato circa cinque milioni di persone senza entrate.

    Con la chiusura del programma gestito dal Consiglio del Caffè e del Cacao, l’esecutivo punta a ripristinare la normale operatività del settore, che da solo rappresenta il 14% del PIL nazionale. Restano tuttavia le perplessità di alcune sigle sindacali, secondo le quali i volumi ancora giacenti nelle cooperative supererebbero la quota rilevata dallo Stato.

  • Robusta Vietnam: la scalata al mercato globale

    Robusta Vietnam: la scalata al mercato globale

    L’industria del caffè in Vietnam si trova a un punto di svolta fondamentale, dove il potenziale per accrescere il valore della varietà Robusta dipende dalla capacità di creare un marchio nazionale e perseguire uno sviluppo sostenibile. Il paese coltiva diverse varietà di caffè, tra cui Arabica, Liberica e Moka, ma la Robusta domina in modo schiacciante, coprendo circa il 95% della superficie agricola dedicata a questa coltura.

    I dati sulle esportazioni del 2025 confermano il ruolo centrale di questa varietà per l’economia nazionale. Con un volume di oltre 1,3 milioni di tonnellate, pari a circa il 94% del totale esportato, la Robusta ha generato un valore di circa 6,59 miliardi di dollari. L’Arabica, pur mostrando segnali di crescita, ha registrato circa 81.200 tonnellate, equivalenti a 550 milioni di dollari e a solo il 6% dei volumi complessivi. Il Vietnam si attesta così come il maggiore esportatore mondiale di Robusta, destinando all’estero circa l’85% della sua produzione totale di caffè e portando il fatturato record complessivo del comparto a sfiorare i 9 miliardi di dollari nel 2025.

    Questi numeri riflettono un’evoluzione profonda: la Robusta vietnamita sta trasformando la propria immagine sul mercato globale, passando da semplice materia prima di base a prodotto dal valore intrinseco riconosciuto. L’innalzamento della qualità ha interessato l’intera filiera, dal miglioramento delle tecniche di coltivazione alla tracciabilità, fino all’adeguamento agli standard internazionali e al rafforzamento della trasformazione industriale. Parallelamente, il mercato globale sta modificando la propria percezione, non considerando più la Robusta come un mero ingrediente economico da miscelare all’Arabica per contenere i costi, ma come una varietà autonoma in grado di offrire tazze di elevata qualità.

    Storicamente, molte aziende torrefattrici internazionali hanno utilizzato la Robusta in percentuali superiori al 50% nelle proprie miscele commerciali, evitando tuttavia di indicarne la provenienza o la presenza sulle confezioni. L’entrata in vigore del Regolamento dell’Unione Europea sulla deforestazione (EUDR) imporrà la trasparenza sull’origine dei prodotti, rendendo la menzione dell’origine vietnamita sempre più visibile sui mercati mondiali. La posizione del paese appare favorita anche dalla classificazione tra le nazioni a basso rischio secondo le normative ecologiche europee, elemento che garantisce un vantaggio competitivo importante in termini di reputazione e sostenibilità rispetto ad altri paesi produttori.

    Sul fronte della concorrenza internazionale, la crescita produttiva del Brasile non sembra destare eccessive preoccupazioni. La strategia adottata punta a competere non sui volumi, ma su qualità costante, tracciabilità e sostenibilità, evitando una corsa all’espansione della superficie coltivata che potrebbe generare rischi di sovrapproduzione, specie in vista di possibili aumenti dell’offerta globale a partire dal quinquennio successivo.

    La sfida principale risiede nell’assenza di un marchio nazionale unitario. Nonostante la solidità della capacità produttiva, il paese necessita di un’azione coordinata tra istituzioni, associazioni di categoria e imprese per definire uno standard qualitativo comune e promuovere l’identità del prodotto a livello globale. A questo si aggiunge la debolezza del mercato interno, che assorbe attualmente solo il 15% della produzione complessiva, rendendo il settore fortemente dipendente dalle fluttuazioni delle esportazioni. L’incremento del consumo locale e la lotta alle contraffazioni rappresentano passaggi essenziali per stabilizzare la filiera, sul modello di quanto avviene in altri grandi paesi produttori dove i consumi interni coprono quote molto più elevate.

    L’obiettivo di affermare il Robusta come icona del patrimonio agricolo nazionale entro i prossimi cinque-dieci anni appare raggiungibile. Attraverso il consolidamento di un ecosistema che valorizzi gli agricoltori e la costruzione di una reputazione riconosciuta, il settore punta a garantire negoziati commerciali più equi e una crescita sostenibile e duratura nel tempo.

  • Volatilità del caffè: la regia degli algoritmi

    Volatilità del caffè: la regia degli algoritmi

    I primi dieci giorni di luglio hanno segnato per il mercato del caffè una delle fasi più turbolente degli ultimi anni, caratterizzata da una volatilità eccezionale che ha visto i prezzi passare rapidamente da circa 250 a 360 dollari. Di fronte a oscillazioni così estreme e apparentemente prive di una motivazione legata alla produzione reale, l’analisi delle dinamiche operative rivela come gran parte di questi movimenti sia ormai guidata dalla finanza quantitativa e dall’uso massiccio di algoritmi di trading.

    La spiegazione di questo fenomeno risiede in un profondo cambio di struttura dei mercati delle commodities. Se un tempo le quotazioni del caffè dipendevano quasi esclusivamente dai dati fondamentali — come le gelate in Brasile, la produzione in Vietnam o le giacenze nei magazzini —, oggi il mercato risponde in misura crescente ai flussi dei fondi speculativi e dei Commodity Trading Advisors. Questi attori istituzionali impiegano modelli matematici e sistematici in grado di elaborare enormi volumi di dati in tempo reale. Quando un algoritmo rileva un cambio di tendenza o il superamento di determinati livelli critici di prezzo, fa scattare ordini automatici di acquisto o vendita che amplificano l’oscillazione, innescando reazioni a catena e impennate improvvise.

    Non si tratta di manipolazioni, ma dell’impatto diretto di un mercato dominato dall’automazione. In questo nuovo scenario, la sola esperienza personale o l’analisi della materia prima fisica non sono più sufficienti. Le decisioni basate esclusivamente sull’intuito risultano estremamente rischiose, poiché gli operatori si trovano a convivere con sistemi speculativi che muovono capitali ingenti a prescindere dal valore reale del prodotto sottostante.

    Questa trasformazione evidenzia una forte spaccatura culturale a livello geografico. Se nei mercati esteri, a partire da quello statunitense, l’integrazione di modelli analitici avanzati per la gestione del rischio e la copertura dei prezzi è una prassi ampiamente consolidata, l’approccio italiano rimane ancora fortemente legato alla tradizione. Molti torrefattori e compratori nazionali continuano ad affidarsi all’esperienza personale, alla conoscenza diretta della materia prima e a relazioni commerciali storiche per gestire gli acquisti di caffè. Esiste una naturale diffidenza verso l’adozione di metodologie quantitative e strumenti finanziari complessi, con il rischio di subire passivamente le fiammate dei prezzi.

    L’andamento delle quotazioni su varietà come arabica e robusta dimostra tuttavia che l’estrema instabilità non costituisce più un’anomalia temporanea, ma la nuova normalità del settore. Nell’immediato futuro, solo il confronto tra la conferma dei dati reali sui raccolti e la successiva reazione dei flussi finanziari algoritmici permetterà di comprendere verso quali nuovi assetti si orienteranno i prezzi della materia prima.

  • Brasile: El Niño rischia di tagliare la resa dei chicchi di caffè

    Brasile: El Niño rischia di tagliare la resa dei chicchi di caffè

    Il rischio che il fenomeno climatico El Niño rappresenta per la coltivazione del caffè in Brasile è legato all’alterazione dei modelli di precipitazione e all’insorgere di ondate di calore, in particolare durante i periodi critici di crescita come la fase di maturazione dei chicchi. Secondo le analisi di mercato, il fenomeno potrebbe non variare necessariamente il totale delle precipitazioni mensili, ma una concentrazione delle piogge in tempi ridotti rischierebbe di compromettere la produzione complessiva. Quando El Niño si manifesta in modo intenso o prolungato, il calore eccessivo e l’apporto idrico irregolare possono danneggiare la fioritura del caffè Arabica, oltre alle successive fasi di espansione e riempimento del chicco. I modelli climatici indicano una probabilità del 97% che il fenomeno persista fino al 2027, con un picco atteso tra ottobre e dicembre di quest’anno. Per la regione del Minas Gerais meridionale, snodo fondamentale per la produzione di Arabica, i periodi a maggior rischio di precipitazioni irregolari e temperature elevate sono individuati tra settembre e novembre.

    Storicamente, gli eventi El Niño hanno sempre comportato lievi riduzioni nell’offerta globale di caffè. Durante l’episodio registrato tra il 2023 e il 2024, classificato come intenso, si sono toccati record di temperatura globale legati anche al contesto generale del riscaldamento del pianeta. Attualmente il fenomeno presenta un’intensità moderata, ma il costante aumento delle temperature nell’Oceano Pacifico segnala la probabilità che le anomalie climatiche proseguano durante la fase critica del riempimento dei chicchi, momento in cui la carenza d’acqua può ridurre drasticamente la resa finale. Il monitoraggio costante delle previsioni meteorologiche a breve, medio e lungo termine si conferma quindi indispensabile per valutare l’impatto effettivo sul raccolto. Per quanto riguarda la varietà Robusta, i produttori dello stato dell’Espírito Santo hanno risposto alle recenti sfide idriche incrementando gli investimenti nell’irrigazione, la cui superficie è raddoppiata o triplicata rispetto alla grave siccità del periodo 2014-2016, pur dovendo affrontare i costi legati al dispendio energetico e allo stoccaggio delle riserve idriche.

  • Prezzi del caffè in aumento: le coperture short spingono le quotazioni

    Prezzi del caffè in aumento: le coperture short spingono le quotazioni

    I prezzi del caffè sui mercati internazionali continuano a mostrare un’ampia oscillazione, caratterizzata tuttavia da una tendenza al rialzo. A sostenere il sentiment dei listini è il progressivo accumulo di ritardi nella raccolta in Brasile, il principale Paese produttore al mondo, che ha spinto gli operatori finanziari ad aumentare le posizioni short per coprirsi dai rischi di contrazione dell’offerta.

    Le precipitazioni inaspettate registrate e previste nelle regioni chiave del Paese, in particolare nel Minas Gerais e nel Cerrado Mineiro, stanno ostacolando gravemente le operazioni sul campo. I dati diffusi dalla Cooperativa dei Coltivatori di Caffè del Cerrado mostrano come, a fine luglio, la raccolta del caffè Arabica nell’area servita dalla cooperativa abbia raggiunto il 66% delle piantagioni, evidenziando un chiaro ritardo rispetto al 70% registrato nello stesso periodo del 2025.

    Le piogge cadute di recente sono risultate persino superiori alle previsioni iniziali in diverse zone, bagnando il terreno proprio durante la fase di massima raccolta. L’eccessiva umidità del suolo ha causato l’interruzione temporanea di diverse attività agricole, rendendo particolarmente difficoltosi il trasporto, la raccolta meccanica e il recupero dei chicchi caduti a terra. Anche le rilevazioni dell’Istituto Nazionale di Meteorologia confermano il persistere di instabilità atmosferiche tra il Minas Gerais e lo stato di San Paolo, con un impatto diretto sulla regolarità dei lavori nei campi.

    Sul fronte della lavorazione, la cooperativa riferisce che il 46% del volume finora raccolto è già stato lavorato, con una resa media di 500 litri per sacco da 60 chilogrammi. Dal punto di vista qualitativo, si registra un ulteriore aumento della percentuale di chicchi selezionati, che si mantiene sopra la soglia del 15% complessivo. Tuttavia, le spedizioni continuano a presentare un’elevata proporzione di chicchi verdi e caffè macinato, fattori che incidono negativamente sulla qualità fisica dei lotti e della bevanda finale, imponendo maggiore cura e attenzione durante le fasi di classificazione e lavorazione.

    Questa combinazione tra rallentamenti logistici sul terreno, complessità nella gestione della qualità e avversità meteorologiche continua a frenare il ritmo delle forniture brasiliane destinate all’esportazione, alimentando la spinta rialzista sui mercati globali.

  • Arance in Spagna: la morsa del ragnetto rosso

    Arance in Spagna: la morsa del ragnetto rosso

    L’organizzazione agricola La Unió ha richiesto ufficialmente al Ministero dell’Agricoltura spagnolo la predisposizione urgente di un piano statale per contrastare l’avanzata del ragnetto rosso, un parassita che sta mettendo a dura prova la tenuta delle coltivazioni di arance nell’area mediterranea. L’allarme riguarda la progressiva perdita di efficacia dei trattamenti tradizionali e il rapido aumento dei costi necessari per proteggere i frutti, elementi che rischiano di compromettere la redditività e la competitività dell’intero comparto.

    La presenza prolungata dell’acaro sugli alberi d’arancio provoca danni diretti all’apparato fogliare, riducendo la capacità fotosintetica delle piante, indebolendo la vegetazione e causando un marcato deprezzamento estetico e commerciale del prodotto. Per contenere l’infestazione, molte aziende agricole sono costrette a intensificare gli interventi fitosanitari, con spese specifiche per i trattamenti che in diversi casi superano i duemilasettecento euro per ettaro, aggiungendosi a un quadro generale di rincari delle materie prime già particolarmente gravoso.

    La criticità della situazione è accentuata dall’emergere di fenomeni di resistenza da parte del parassita ai pochi principi attivi rimasti disponibili, a seguito delle progressive restrizioni normative adottate a livello europeo. La grande capacità di adattamento biologico dell’acaro, unita alla carenza di molecole alternative, rende indispensabile il coordinamento di una strategia nazionale orientata alla ricerca di nuove soluzioni di controllo chimico e biologico.

    Tra le proposte avanzate per tutelare la produzione di arance figurano l’istituzione di una rete di monitoraggio della sensibilità delle popolazioni del parassita, la semplificazione delle procedure per l’autorizzazione di nuovi prodotti, il ricorso a deroghe eccezionali in assenza di opzioni efficaci e un maggiore impulso allo studio di acari predatori utili per la lotta naturale. Accanto a queste misure, viene sottolineata l’importanza di sostenere la formazione dei tecnici e di promuovere visite sul campo da parte delle autorità ministeriali, così da verificare direttamente l’entità dei danni e garantire la tenuta economica delle coltivazioni di arance.

  • Svolta in Ghana: stop ai prestiti esteri per finanziare il cacao

    Svolta in Ghana: stop ai prestiti esteri per finanziare il cacao

    Il settore del cacao in Ghana sta avviando un profondo rinnovamento della propria struttura economica e finanziaria, con l’obiettivo di ridurre la dipendenza dai mercati esteri, valorizzare la materia prima locale e proteggersi dalla volatilità dei prezzi e dai rischi climatici. La riorganizzazione del comparto s’inserisce nel più ampio programma di riforme e stabilizzazione promosso dal Fondo Monetario Internazionale, che ha recentemente completato l’ultima revisione del piano di sostegno da tre miliardi di dollari destinato al paese africano.

    La novità principale riguarda il superamento del tradizionale sistema di finanziamento annuale basato su prestiti sindacati con banche estere, utilizzato per oltre un trentennio. L’ente regolatore locale del cacao, il Ghana Cocoa Board, ha deciso di passare a un modello di raccolta di fondi interni già a partire dalla campagna agricola 2026/27. Attraverso l’aiuto di consulenti e gestori di fondi, la nuova strategia prevede l’impiego dei fondi pensione nazionali e l’emissione di titoli commerciali in valuta locale per acquistare i raccolti dai contadini. Questo cambio di rotta mira a eliminare i costi legati agli interessi sui debiti esteri e a proteggere il settore dagli sbalzi dei listini mondiali, un fattore che in passato arrivava a bloccare quasi l’80% della produzione a garanzia dei crediti.

    Accanto al nuovo assetto finanziario, la strategia ghanese punta a sostenere le aziende di trasformazione locali per incrementare il valore aggiunto della filiera, riducendo progressivamente l’esportazione delle sole fave grezze. Per rafforzare questa posizione sui mercati internazionali, il Ghana sta inoltre lavorando per ampliare l’alleanza strategica già attiva con la Costa d’Avorio, promuovendo l’ingresso di altri importanti produttori della regione come Nigeria e Camerun. Un’intesa a quattro permetterebbe a questi paesi di mantenere un controllo condiviso su oltre il 70% della produzione globale di cacao, favorendo l’industria di trasformazione locale e garantendo una maggiore tutela ai coltivatori.

  • Mercati del cacao: la disponibilità cresce ma i prezzi restano instabili

    Mercati del cacao: la disponibilità cresce ma i prezzi restano instabili

    Il mercato globale del cacao attraversa una fase caratterizzata da un apparente paradosso: da un lato il miglioramento della disponibilità fisica della materia prima e dall’altro la persistenza di una fortissima instabilità dei prezzi. Dopo il grave deficit registrato nella stagione 2023/24, pari a circa 492.000 tonnellate, l’annata 2024/25 si è archiviata con un leggero surplus, stimato a maggio 2026 in circa 48.000 tonnellate. La produzione mondiale ha toccato i 4,723 milioni di tonnellate a fronte di una lavorazione di 4,628 milioni, portando le scorte finali a 1,320 milioni di tonnellate. Nonostante questo incremento e le previsioni di un ulteriore avanzo per il 2025/26, le quotazioni continuano a reagire con estrema nervosità alle notizie meteorologiche e alle stime sui futuri raccolti.

    I prezzi rimangono la componente più imprevedibile del settore. Nell’arco di dodici mesi i futures a New York hanno oscillato tra meno di 3.000 e quasi 9.000 dollari a tonnellata, ben al di sotto del picco storico di quasi 13.000 dollari sfiorato a fine 2024, ma comunque soggetti a sbalzi repentini. Durante il mese di luglio 2026 si sono verificate impennate di oltre il 13% in una sola seduta, con quotazioni che hanno superato i 6.400 dollari per poi crollare del 6% il giorno successivo e riassestarsi sotto i 6.000 dollari. Tale dinamica dimostra che la sola disponibilità di magazzino non basta a garantire la stabilità e che la scelta del momento in cui acquistare è diventata fondamentale per gli operatori.

    Sul fronte dell’offerta, l’Africa occidentale continua a rappresentare il baricentro e, al tempo stesso, il principale elemento di incertezza per l’equilibrio globale. Se da un lato la Costa d’Avorio ha registrato un netto recupero delle spedizioni verso i porti, superando i 2,09 milioni di tonnellate con un aumento del 21% rispetto alla stagione precedente, dall’altro le prospettive per il ciclo 2026/27 rimangono incerte. Le piogge intense di inizio estate hanno ostacolato il lavoro nelle piantagioni ivoriane e ghanesi, aumentando il rischio di malattie fungine. A ciò si aggiunge l’alta probabilità dello sviluppo di un fenomeno El Niño di forte intensità, capace di alterare l’alternanza tra precipitazioni e periodi secchi. Il Ghana deve inoltre fare i conti con problemi strutturali come il virus del rigonfiamento dei germogli, l’invecchiamento delle piante e la perdita di terreni agricoli dovuta all’estrazione mineraria illegale.

    In questo contesto si inserisce la rapida ascesa dell’America Latina, guidata dall’Ecuador. Grazie a rese medie per ettaro decisamente superiori a quelle africane e a un modello commerciale che garantisce ai coltivatori una quota maggiore del prezzo globale, l’Ecuador prevede di esportare oltre 623.000 tonnellate nel 2026. Le proiezioni di produzione per la stagione 2026/27 indicano che il paese potrebbe superare le 650.000 tonnellate, insidiando il Ghana come secondo produttore mondiale.

    La domanda globale mostra intanto profonde divergenze geografiche. La lavorazione del cacao in Europa ha subito un netto rallentamento, segnando un calo del 4,6% nel secondo trimestre del 2026 e chiudendo il primo semestre con 642.261 tonnellate, in flessione del 6,3% rispetto all’anno precedente. Al contrario, l’Asia sta vivendo una fase di forte espansione, con un aumento dell’attività di macinazione del 25,1% nel secondo trimestre, raggiungendo le 224.646 tonnellate. Negli Stati Uniti i dati più recenti mostrano invece una contrazione contenuta del 3,8%. Per far fronte ai costi elevati della materia prima, molti produttori di cioccolato hanno modificato le ricette e ridotto il peso delle confezioni, senza che ciò si sia tradotto in un calo omogeneo della domanda su scala globale.

    Oltre alle dinamiche di mercato e al clima, la filiera sta riorganizzando le proprie rotte di approvvigionamento in vista dell’applicazione del Regolamento Europeo sulla Deforestazione (EUDR). La normativa, che entrerà ufficialmente in vigore a fine dicembre 2026 per i grandi operatori e a metà 2027 per le realtà più piccole, impone la tracciabilità geografica dei lotti e la verifica dell’assenza di deforestazione. L’obbligo di documentare l’origine esatta della materia prima sta trasformando la tracciabilità in un requisito d’accesso indispensabile per il mercato europeo, ridefinendo le strategie di acquisto e la gestione della catena di fornitura a livello globale.