Tag: Generale

  • Al via dal 1° ottobre il nuovo accordo internazionale sul cacao

    Al via dal 1° ottobre il nuovo accordo internazionale sul cacao

    Il nuovo Accordo internazionale sul cacao del 2026 entrerà definitivamente in vigore il prossimo 1° ottobre, segnando una svolta storica nella regolamentazione e nella cooperazione globale della filiera. La decisione è stata formalizzata dal Consiglio dell’International Cocoa Organization (Icco) durante la sua 114ª sessione ordinaria, tenutasi ad Abidjan dal 14 al 18 settembre. Si apre così una nuova fase per un comparto duramente messo alla prova negli ultimi anni da forti fluttuazioni dei listini, tensioni climatiche e una crescente attenzione alle condizioni di vita dei coltivatori.

    L’International Cocoa Agreement 2026 era stato inizialmente adottato il 13 febbraio 2026 a Ginevra durante la Conferenza delle Nazioni Unite chiamata a definire il nuovo trattato destinato a subentrare a quello del 2010, giunto a scadenza il 30 settembre. Il nuovo testo, che rappresenta l’ottavo accordo internazionale nella storia del settore, introduce un’importante novità strutturale: a differenza dei precedenti strumenti caratterizzati da scadenze predeterminate e continue proroghe, l’Accordo del 2026 istituisce un quadro di cooperazione a tempo indeterminato, garantendo piena continuità istituzionale all’Icco e adeguando l’organizzazione ai mutevoli equilibri del mercato globale.

    Il cuore pulsante del nuovo impianto normativo è rappresentato dal rafforzamento della sostenibilità economica e dalla tutela dei piccoli produttori. Affiancando la dimensione economica a quelle ambientale e sociale, l’accordo mette al centro la capacità dei coltivatori di ottenere un reddito adeguato. Il portavoce dei Paesi produttori presso l’Icco, l’ivoriano Aly Touré, ha evidenziato come l’intesa sia cruciale per le economie d’origine, sottolineando che il testo pone un forte accento sulla necessità di garantire un prezzo remunerativo agli agricoltori. Touré ha ricordato l’imprescindibile interdipendenza tra coltivatori, trasformatori e industria, sintetizzando la questione con un chiaro monito: senza cacao non può esistere il cioccolato.

    Un altro obiettivo strategico fondamentale è l’incentivo alla trasformazione della materia prima direttamente nei Paesi di origine. L’intento dell’Icco è consentire alle economie produttrici, in particolare quelle africane che detengono la quota maggioritaria dell’offerta mondiale, di trattenere una percentuale più elevata del valore aggiunto generato lungo la filiera, superando la storica dipendenza dalla sola esportazione delle fave grezze.

    Tra le nazioni apripista che hanno già sottoscritto il testo o avviato l’applicazione provvisoria figurano la Costa d’Avorio, il Togo, il Nicaragua e la Repubblica Democratica del Congo. Contemporaneamente, il Consiglio dell’Icco ha sollecitato gli altri Paesi esportatori e importatori ad accelerare le proprie procedure di adesione, mentre l’Unione Europea sta completando i passaggi interni di recepimento. Prosegue in parallelo il dialogo con il settore privato e i rappresentanti dell’industria, come la European Cocoa Association (Eca) e Caobisco.

    L’avvio del nuovo corso da Abidjan, capitale economica del primo produttore mondiale e sede dell’Icco, proietta l’organizzazione fondata nel 1973 sotto l’egida dell’ONU verso una grande sfida: tradurre le direttive programmatiche in strumenti operativi concreti capaci di stabilizzare i redditi, rafforzare le economie locali e garantire la massima trasparenza lungo la catena di approvvigionamento mondiale.
  • Costa d’Avorio, scatta lo sciopero dei produttori di cacao a un passo dal nuovo accordo internazionale

    Costa d’Avorio, scatta lo sciopero dei produttori di cacao a un passo dal nuovo accordo internazionale

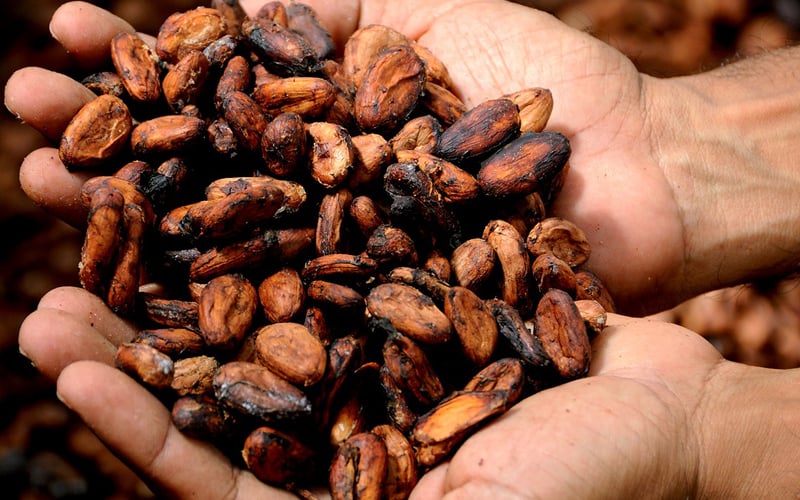
    Tensioni e magazzini bloccati nei distretti agricoli della Costa d’Avorio. Il Syndicat National Agricole pour le Progrès en Côte d’Ivoire (SYNAP-CI), che dichiara di rappresentare oltre 80.000 produttori, ha avviato uno sciopero a tempo indeterminato per protestare contro le condizioni economiche imposte al settore. La mobilitazione, iniziata il 16 settembre a seguito di un preavviso di due settimane, sta vedendo il presidente del sindacato, Moussa Koné, impegnato in un tour di mobilitazione nelle principali aree di produzione tra cui Bouaflé, Duékoué, Bangolo e Bandiahi per fermare la movimentazione del raccolto.

    Linfodrome

    Al centro della contestazione c’è il prezzo minimo garantito alla stalla (prix bord champ), stabilito dal governo per la nuova campagna commerciale 2026-2027 a 1.200 franchi CFA al chilogrammo (circa 1,83 euro). La cifra segna una riduzione di oltre il 50% rispetto ai 2.800 FCFA/kg toccati nella stagione precedente, prima che le quotazioni sui mercati internazionali registrassero un repentino ridimensionamento. Secondo il SYNAP-CI, la tariffa attuale non copre i costi di produzione sostenuti dagli agricoltori e non garantisce la sopravvivenza economica delle famiglie contadine.

    I sindacalisti denunciano inoltre la presenza di ingenti stock di cacao non ancora pagati o ritirati dall’ultimo raccolto, chiedendo un audit indipendente sulla gestione dei flussi e sollecitando le dimissioni del Direttore Generale del Conseil du Café-Cacao (CCC), Yves Brahima Koné. Dal canto suo, l’ente regolatore statale ritiene chiusa l’operazione di riacquisto straordinario delle giacenze per 100.000 tonnellate annunciata ad agosto, difesa come misura di salvaguardia per stabilizzare il mercato.

    La vertenza resta aperta: mentre i vertici del SYNAP-CI assicurano che il blocco sta rallentando l’arrivo delle fave ai porti di esportazione di Abidjan e San-Pedro, altre organizzazioni di categoria e grandi cooperative non hanno aderito alla protesta, mantenendo parzialmente attivi i canali di consegna. Il sindacato ha ribadito il carattere esclusivamente economico della vertenza, chiedendo alle forze politiche di non strumentalizzare la mobilitazione e sollecitando l’esecutivo a intervenire per ricalibrare i compensi destinati alla base della filiera.

  • Brasile, fine raccolto: si guarda alla nuova fioritura

    Brasile, fine raccolto: si guarda alla nuova fioritura

    La campagna caffeicola in Brasile si avvia verso le battute finali, spostando rapidamente il focus degli operatori di settore e dei mercati internazionali dalle operazioni di raccolta alle prospettive del prossimo ciclo produttivo. Negli ultimi giorni, i lavori nei campi hanno registrato un inevitabile rallentamento, legato sia al naturale completamento delle attività sulle piante sia all’arrivo improvviso delle prime piogge di settembre.

    I rilevamenti condotti dalle principali realtà cooperative mostrano un quadro ormai quasi consolidato. I dati diffusi dalla Cooperativa Regionale dei Coltivatori di Caffè di Guaxupé indicano che le operazioni hanno raggiunto il 98,6% delle superfici associate, evidenziando soltanto un leggero ritardo rispetto all’annata precedente, quando il raccolto era già stato portato a termine quasi ovunque. A guidare l’avanzamento dei lavori è lo Stato di San Paolo con il 99,2% delle coltivazioni completate, seguito dal Cerrado Mineiro al 98,8%, dal Sul de Minas al 98,7% e dalle aree di Matas de Minas, fermatesi al 95%.

    Nel Cerrado Mineiro, l’andamento del lavoro sul campo è stato direttamente condizionato dalle precipitazioni registrate a metà mese. Nella zona d’influenza della cooperativa Expocacer, dove la raccolta si attesta al 99% del programma e la produzione già lavorata tocca il 91%, le piogge hanno temporaneamente bloccato le operazioni di recupero del caffè caduto a terra. Questa specifica quota di prodotto rappresenta circa il 30% del volume totale della regione ed è stata già raccolta per l’81%. Nonostante le interruzioni meteo, la resa media si conferma eccellente, attestandosi sui 455 litri per ogni sacco da 60 chilogrammi, tra i valori più alti registrati nelle recenti stagioni.

    Le stesse precipitazioni che hanno rallentato gli ultimi stacchi hanno però impresso una svolta fondamentale per la stagione futura, favorendo l’apertura anticipata di una significativa prima fioritura. Questo passaggio delicato richiede un immediato adeguamento della gestione agronomica per la difesa pre e post-fioritura. Il quadro climatico degli ultimi giorni è stato tuttavia caratterizzato da una forte disomogeneità, accompagnato in alcune zone da intense grandinate e forti venti che hanno colpito distretti come Patos de Minas, Perdizes, Serra do Salitre e Araxá. I danni arrecati a foglie, rami e boccioli rischiano di favorire l’ingresso di agenti patogeni e malattie batteriche, spingendo i tecnici a raccomandare interventi fitosanitari preventivi e una nutrizione bilanciata del suolo attraverso l’impiego di calcare, gesso e fertilizzanti organici.

    Sul fronte generale, la chiusura quasi totale della campagna 2026/27 ha spostato tutta l’attenzione del mercato sulle prospettive della stagione 2027/28. L’accumulo di piogge nel mese di settembre, superiore alla media dell’ultimo decennio nella maggior parte delle regioni caffeicole brasiliane, ha ripristinato l’umidità nei terreni, ponendo premesse favorevoli per lo sviluppo delle colture. Gli analisti di Hedgepoint Global Markets evidenziano che, sebbene sia prematuro definire le stime di produzione, l’ampliamento delle superfici coltivate negli ultimi anni e il meteo propizio potrebbero compensare in parte l’effetto della fase di bassa produttività biennale tipica dell’arabica.

    A livello globale, il quadro dell’offerta resta fortemente intrecciato all’andamento meteorologico e alla dinamica dei grandi Paesi esportatori. Nel segmento della robusta, il Vietnam ha registrato ad agosto esportazioni record per 2,1 milioni di sacchi, portando il totale dell’annata agraria a 27,7 milioni di sacchi, in crescita del 19,6% su base annua. Tuttavia, con scorte interne ormai ridotte ai minimi termini e con gli effetti del fenomeno El Niño che minacciano di prolungare la stagione secca e ridurre la disponibilità idrica per l’irrigazione nel Sud-est asiatico, le precipitazioni dei prossimi mesi rimarranno l’elemento chiave per determinare il reale equilibrio tra domanda e offerta sui mercati mondiali.

  • Caffè, i mercati frenano: in arrivo i volumi dal Brasile per riempire le scorte ICE

    Caffè, i mercati frenano: in arrivo i volumi dal Brasile per riempire le scorte ICE

    I mercati internazionali del caffè si stanno gradualmente stabilizzando al ribasso, ponendo fine alle violente fiammate speculative che avevano caratterizzato l’estate. La tendenza discendente dei prezzi trova origine sia nelle proiezioni di un ritorno al surplus globale di produzione, sia nell’avvio concreto delle operazioni da parte dei grandi commercianti per reintegrare le scorte ufficiali delle borse internazionali.

    Nelle ultime settimane i contratti futures sono stati sottoposti a una costante pressione venditrice. Il benchmark del caffè arabica con scadenza a dicembre scambiato all’Intercontinental Exchange di New York ha ceduto il 9,4% dai massimi di inizio mese, muovendosi nella fascia compresa tra i 270 e i 280 centesimi per libbra e toccando minimi che non si registravano dal mese di giugno. Parallelamente, il mercato del robusta a Londra per la scadenza di novembre ha registrato una flessione dell’1,9%, zavorrato anche dal fatto che i suoi stock certificati hanno raggiunto il livello più alto degli ultimi dieci mesi.

    A guidare questa fase di ridimensionamento dei prezzi è innanzitutto il quadro fondamentale disegnato dall’Organizzazione Internazionale del Caffè, che per la stagione 2025/26 stima la produzione globale a un livello record di 183,6 milioni di sacchi, in crescita del 4,4% su base annua. Poiché il consumo complessivo è stimato in leggero calo dello 0,9% a 180,6 milioni di sacchi, il settore si avvia verso un surplus di 3 milioni di sacchi, segnando il primo attivo di bilancio dopo quattro anni consecutivi di deficit d’offerta.

    A rafforzare il clima di distensione contribuisce l’accelerazione dei flussi logistici dal Brasile, il principale produttore ed esportatore mondiale. Ad agosto le spedizioni brasiliane di caffè verde e lavorato hanno stabilito un record mensile toccando i 4,16 milioni di sacchi, con un incremento del 31% rispetto allo stesso periodo dell’anno precedente. All’interno di questo volume, le esportazioni di arabica sono salite a 2,8 milioni di sacchi, mentre le esportazioni di conilon e robusta hanno toccato un massimo storico di oltre 953 mila sacchi. L’andamento favorevole del meteo, con precipitazioni di settembre superiori alla media decennale nelle aree agricole chiave, sta inoltre alimentando un cauto ottimismo sulle prospettive del raccolto futuro.

    Questo massiccio flusso di merce in uscita dai porti brasiliani sta risolvendo in modo diretto la grave crisi di liquidità fisica che aveva spinto le scorte della borsa di New York ai minimi degli ultimi ventisei anni. Per cogliere le opportunità di arbitraggio e rassicurare il mercato, i grandi colossi internazionali del trading, tra cui spiccano Olam e Louis Dreyfus Company, hanno dato il via al trasferimento di cospicui volumi di caffè arabica verso i depositi accreditati dell’ICE. Le due società pianificano di accreditare tra i 150 mila e i 200 mila sacchi ciascuna, per un volume complessivo stimato in circa 300 mila sacchi.

    L’impatto di questa operazione comincia a riflettersi sui numeri della borsa. Dopo aver toccato il minimo storico di 217.646 sacchi a metà mese, le giacenze certificate di arabica a New York sono già risalite oltre la soglia dei 258 mila sacchi. La direttrice principale di questo flusso è il porto di Anversa, hub fondamentale per le scorte europee dell’ICE, che insieme agli Stati Uniti figura tra le primissime destinazioni dell’export brasiliano di agosto. Nei magazzini belgi sono già arrivate decine di migliaia di sacchi di origine brasiliana in attesa di graduazione, un processo di controllo qualità e analisi della dimensione dei chicchi necessario prima che la merce possa essere formalmente integrata nel bilancio dei contratti futures.

    Sebbene i volumi di caffè certificato rimangano storicamente bassi e continuino a offrire un supporto di fondo alle quotazioni, il combinato disposto tra il ritmo elevato dell’export brasiliano, la progressione dei lotti in fase di certificazione ad Anversa e le previsioni di surplus globale indica che il caffè sta finalmente raggiungendo i mercati di consumo, allentando le tensioni lungo l’intera catena di fornitura.

  • HLB: tra emergenza brasiliana e robotica americana

    HLB: tra emergenza brasiliana e robotica americana

    La lotta al greening, noto anche come inverdimento degli agrumi o HLB, sta segnando profondamente la produzione mondiale di arance, imponendo nuove strategie che spaziano dalla gestione in campo in Sudamerica fino alla prevenzione e alla ricerca tecnologica negli Stati Uniti.

    In Brasile, secondo l’ultima indagine annuale condotta da Fundecitrus, si registra un rallentamento nel tasso di crescita delle nuove infezioni, ma la gravità della malattia continua ad aggravarsi sugli aranceti esistenti. La gravità media ha raggiunto il 27% negli agrumeti di tutte le età e il 31% negli impianti in produzione, con oltre un quarto degli alberi malati che presenta più della metà della chioma gravemente compromessa. Questo peggioramento è dovuto principalmente ai bassi tassi di eradicazione delle piante infette nei frutteti più vecchi, una prassi che provoca la riduzione dei frutti per albero e l’aumento della caduta prematura delle arance. Il quadro appare fortemente disomogeneo a livello geografico: regioni ad alta incidenza come Limeira toccano punte di gravità del 54,7%, mentre le aree più calde del nord e settori come il Triângulo Mineiro registrano impatti minimi grazie a una minore presenza del vettore psillide. Sul fronte delle altre patologie, la clorosi variegata resta a livelli trascurabili, mentre il cancro degli agrumi interessa oltre il 36% degli agrumeti e la lebbra colpisce più di 14 milioni di alberi.

    Negli Stati Uniti, la minaccia del greening richiede interventi di contenimento tempestivi. Il Servizio di ispezione sanitaria degli animali e delle piante del Dipartimento dell’Agricoltura degli Stati Uniti, in collaborazione con le autorità della California, ha ampliato le aree di quarantena nelle contee di Ventura, Riverside e San Diego a seguito del riscontro dell’agente patogeno in campioni vegetali domestici. Il provvedimento limita la movimentazione interstatale del materiale vegetale per proteggere gli acri di aranceti commerciali non ancora infestati.

    Sul piano della difesa e dell’innovazione, la ricerca scientifica sta lavorando per rendere sostenibili le terapie contro l’HLB. I ricercatori dell’Università della Florida stanno sviluppando un sistema automatizzato per l’iniezione intratecale nel tronco di ossitetraciclina, un trattamento efficace per la salute e la produttività delle arance ma finora penalizzato da elevati costi di manodopera, che incidono per oltre il 50% sulle operazioni manuali. Il nuovo prototipo, montato su veicoli agricoli e gestibile da un singolo operatore, impiega un meccanismo telescopico ad aghi capace di praticare l’iniezione su due lati del tronco contemporaneamente in pochi secondi. Questa automazione non solo promette di velocizzare l’applicazione e abbattere i costi di gestione, ma risolve il problema della distribuzione settoriale del prodotto nella chioma dell’albero, inserendosi in un piano globale di ricerca che comprende lo studio di peptidi antimicrobici e la selezione di aranci resistenti.

  • Nigeria e COCEFAAA: il cacao punta su tecnologia e sostenibilità

    Nigeria e COCEFAAA: il cacao punta su tecnologia e sostenibilità

    La filiera del cacao e del caffè in Africa si trova ad un punto di svolta decisivo, sospesa tra le sfide del cambiamento climatico, le nuove normative internazionali sulla sostenibilità e la pressante necessità di modernizzare l’intero settore agricolo. È questo il quadro generale che emerge chiaramente dalle ultime pubblicazioni di due importanti organismi del settore: il bollettino mensile CRIN Herald dell’Istituto di Ricerca sul Cacao della Nigeria (CRIN) e la newsletter della Cocoa and Coffee Farmers Alliance Association of Africa (COCEFAAA).

    Al centro del dibattito vi è la necessità urgente di riformare la formazione e la ricerca agricola. Durante un recente vertice promosso dal Senato nigeriano, è stata evidenziata l’importanza di integrare nei percorsi formativi discipline all’avanguardia come l’agricoltura digitale, le pratiche resilienti ai cambiamenti climatici, la biotecnologia e l’analisi dei dati. Come sottolineato dal direttore dell’istituto di ricerca CRIN, il dottor Adedeji, la trasformazione del settore deve passare attraverso la risoluzione di problemi pratici, la gestione efficace della forza lavoro e l’avvio di collaborazioni strategiche tra istituzioni e coltivatori.

    Sul fronte economico e di mercato, la Nigeria sta registrando dati positivi nelle esportazioni, in un momento in cui l’offerta complessiva dell’Africa occidentale affronta incertezze legate all’invecchiamento delle piantagioni, alle malattie delle piante e alle anomalie meteorologiche causate da fenomeni come El Niño. Tuttavia, sia le istituzioni di ricerca sia le associazioni dei produttori concordano sul fatto che l’aumento dei volumi di esportazione del grezzo non sia sufficiente. La vera scommessa per il futuro risiede nel rafforzamento delle capacità di lavorazione locale per creare valore aggiunto direttamente all’interno dei paesi produttori. Un esempio concreto in questa direzione è rappresentato dai programmi di formazione tecnica avviati dal CRIN per la trasformazione e il confezionamento delle noci di anacardo.

    Un’altra sfida cruciale è rappresentata dalle normative ambientali globali, prima fra tutte la European Union Deforestation Regulation (EUDR). Le organizzazioni di categoria evidenziano come la tracciabilità delle filiere e la mappatura geografica delle aziende agricole debbano essere interpretate dai coltivatori non come un semplice ostacolo burocratico, bensì come un’opportunità per certificare la sostenibilità e l’origine del prodotto africano sul mercato globale.

    Tutti questi temi convergenti saranno al centro del prossimo confronto continentale. In vista della Africa Cocoa and Coffee Conference in programma a Lagos il 7 e l’8 ottobre, le parti interessate si preparano a definire una strategia comune per costruire catene del valore sostenibili, resilienti ed eque per i produttori di tutto il continente.

  • Cacao ivoriano e norme EUDR: corsa contro il tempo e rischio blocchi

    Cacao ivoriano e norme EUDR: corsa contro il tempo e rischio blocchi

    Il regolamento dell’Unione Europea contro la deforestazione (EUDR) si sta trasformando in un fattore di forte pressione e incertezza logistica per la filiera del cacao in Costa d’Avorio. Il provvedimento europeo, che vieta l’importazione di materie prime provenienti da terreni recentemente deforestati e impone la piena tracciabilità fino al fondo agricolo di origine, costituisce uno snodo critico per il Paese africano, che esporta circa il 70% della propria produzione verso l’Europa e copre da solo il 40% dell’offerta mondiale.

    L’introduzione dell’obbligo di effettuare ogni transazione tramite la carta elettronica del produttore dal 1° settembre, misura disposta dal Consiglio del Caffè e del Cacao per garantire il rispetto dei criteri ambientali comunitari, sta riscontrando gravi criticità operative sul campo. Nelle aree rurali di coltivazione si registrano ritardi nell’adozione degli strumenti digitali da parte di acquirenti, cooperative e agenti, aggravati dalla scarsità di dotazioni fondamentali come terminali di pagamento, sacchetti e sigilli. Sebbene l’ente regolatore abbia avviato la distribuzione di 20.000 nuovi terminali e minimizzato l’impatto dei disservizi, le aziende esportatrici segnalano che i rallentamenti negli acquisti e nelle consegne minacciano di compromettere i flussi delle esportazioni.

    A questo scenario si somma un considerevole ritardo del raccolto principale 2026-2027, stimato tra le otto e le dieci settimane e causato da condizioni meteorologiche avverse, insufficiente manutenzione delle coltivazioni ed estensione del precedente raccolto intermedio. I volumi in arrivo nei porti di Abidjan e San Pedro rimarranno contenuti a settembre e ottobre, per poi impennarsi tra la fine di ottobre e dicembre. L’imminente concentrazione delle spedizioni — stimata in circa 900.000 tonnellate nell’ultimo trimestre dell’anno su un totale stagionale previsto tra 1,4 e 1,45 milioni di tonnellate — solleva concreti timori di congestione portuale e di saturazione delle capacità di stoccaggio. La corsa degli operatori per spedire ingenti quantitativi prima dell’entrata in vigore delle restrizioni ambientali europee rischia così di creare strozzature lungo l’intera catena logistica, aumentando l’instabilità dell’offerta e condizionando l’andamento dei prezzi sui mercati internazionali.

  • Dazi USA e ostacoli fitosanitari: le sfide delle arance sudafricane

    Dazi USA e ostacoli fitosanitari: le sfide delle arance sudafricane

    Gli esportatori sudafricani di agrumi stanno affrontando una campagna commerciale particolarmente complessa, segnata da barriere tariffarie, problemi fitosanitari e criticità logistiche nei porti. Un elemento di forte incertezza è rappresentato dall’introduzione, a partire dal 24 luglio 2026, di un dazio addizionale del 12,5% imposto dagli Stati Uniti a seguito di un’indagine dell’USTR sulla presunta carenza nei controlli contro l’importazione di prodotti da lavoro forzato. Sebbene l’Associazione dei coltivatori di agrumi dell’Africa meridionale abbia accolto con favore la proroga fino al 2028 dell’AGOA — il programma che garantisce l’accesso preferenziale a dazio zero al mercato americano —, la nuova tariffa riduce i margini di profitto e la competitività del settore. La misura pesa in modo significativo sui produttori del Capo Occidentale e del Capo Settentrionale, le uniche province autorizzate a spedire oltreoceano per via dei rigidi requisiti di biosicurezza. Le arance costituiscono infatti una quota rilevante delle esportazioni agroalimentari verso gli Stati Uniti, un mercato strategico che assorbe circa il 5% del totale degli agrumi sudafricani e che richiede stabilità e investimenti pluriennali per la gestione dei frutteti e della catena del freddo.

    Oltre alla questione tariffaria americana, i coltivatori e gli operatori del settore devono fare i conti con le restrizioni legate alla macchia nera degli agrumi, avversità che complica l’accesso ad altri mercati chiave come l’Unione Europea. Aziende esportatrici come Fresh Union Exports segnalano una rigorosa selezione della merce destinata ai Paesi europei per garantire partite prive dell’infezione, mentre destinazioni come il Regno Unito non applicano normative specifiche su questo problema. In questa fase finale della campagna, la richiesta di arance sul mercato internazionale si mantiene comunque sostenuta, favorita dal momentaneo vuoto di offerta lasciato dalla produzione egiziana, la cui disponibilità ripartirà solo a dicembre. Ciò sta consentendo di collocare gli ultimi volumi di arance tardive e Valencia provenienti da regioni come il KwaZulu-Natal.

    A completare un quadro operativo già rigido si aggiungono le storiche inefficienze della rete logistica nazionale. Durante l’intera stagione, e in particolare presso lo snodo marittimo di Durban, si sono verificati pesanti ritardi causati dalla carenza di attrezzature, dalla congestione e dagli arretrati nell’accumulo delle merci. Tali rallentamenti hanno posticipato le partenze delle navi anche di diverse settimane, mettendo a dura prova la regolarità delle forniture e la tenuta economica delle imprese esportatrici.

  • Prospettive agrumicole 2026/27: crescita per Brasile e California

    Prospettive agrumicole 2026/27: crescita per Brasile e California

    Il settore agrumicolo globale guarda alla stagione 2026/27 con prospettive di crescita guidate sia dal Sudamerica sia dall’America del Nord, seppur in un contesto segnato da sfide fitosanitarie e climatiche.

    In Brasile, la prima stima rivista pubblicata da Fundecitrus indica per la principale fascia agrumicola di San Paolo e del Triângulo/Sudoeste Mineiro un raccolto di arance pari a 263,15 milioni di casse da 40,8 chili. Il dato segna un incremento di 7,95 milioni di casse (+3,1%) rispetto alla stima iniziale di maggio. A fare da traino sono state le piogge eccezionali registrate tra maggio e agosto, risultate superiori del 51% rispetto alla media storica, con picchi straordinari nelle aree di Votuporanga (+172%) e Triângulo Mineiro (+114%). Questo apporto idrico, sommato a un ritmo di raccolta più lento del solito (a metà agosto era stato raccolto solo il 27% del totale), ha permesso ai frutti di rimanere più a lungo sugli alberi e sviluppare una pezzatura superiore. La stima media è così passata da 255 a 246 frutti per cassetta, portando il peso medio del singolo frutto da 160 a 166 grammi. L’aumento del peso ha riguardato in particolar modo le varietà precoci come Hamlin, Westin e Rubi, passate da 141 a 152 grammi, e la varietà di mezza stagione Pera, salita a 168 grammi, mentre le proiezioni per le tardive Valencia, Folha Murcha e Natal sono rimaste invariate.

    Tuttavia, la prolungata permanenza delle arance sulle piante durante un inverno molto umido ha acuito la caduta prematura dei frutti, la cui stima media è salita al 24,1%. Il fenomeno è stato intensificato dalla forte presenza di avversità fitosanitarie quali la lebbra, il cancro degli agrumi e soprattutto il greening, particolarmente virulento nelle regioni meridionali e centrali della fascia agrumata. L’indagine condotta con il supporto statistico dell’Unesp continuerà a monitorare l’evoluzione del raccolto in vista del prossimo aggiornamento di dicembre.

    Parallelamente, negli Stati Uniti giungono segnali positivi dalla California. Il report elaborato dal Dipartimento dell’Agricoltura dello Stato in collaborazione con il Servizio Nazionale di Statistica Agricola dell’USDA prevede per il 2026/27 una produzione di arance Navel — inclusa la selezione di varietà Bloods e Cara Cara — pari a 84 milioni di cartoni, ovvero 4 milioni in più rispetto alla stima della campagna precedente e 2 milioni oltre il dato finale di produzione. L’ottima resa stimata in 771 cartoni per acro su una superficie coltivata di 109.000 acri trova riscontro in un’allegagione media di 388 frutti per albero (+3% su base annua) e in un diametro medio dei frutti di 2,176 pollici.

  • Report USDA: produzione in ripresa per le arance USA, ma calano i prezzi

    Report USDA: produzione in ripresa per le arance USA, ma calano i prezzi

    Il settore agrumicolo statunitense mostra segnali di ripresa e importanti dinamiche di mercato per la stagione 2025-2026, secondo i dati ufficiali pubblicati dall’USDA (National Agricultural Statistics Service del Dipartimento dell’Agricoltura degli Stati Uniti) nel report Citrus Fruits 2025 Summary. La produzione complessiva di arance negli Stati Uniti ha raggiunto i 2,610 milioni di tonnellate (pari a 63,54 milioni di casse), evidenziando un incremento del 13,38% rispetto ai 2,302 milioni di tonnellate (55,93 milioni di casse) registrati nella stagione 2024-2025, pur rimanendo leggermente al di sotto delle 2,679 milioni di tonnellate (64,64 milioni di casse) del ciclo 2023-2024. Questa crescita si è verificata a fronte di una costante contrazione della superficie coltivata: gli ettari a arance in produzione sono infatti scesi a 265.400 acri nel 2025-2026, rispetto ai 307.800 acri dell’annata precedente e ai 372.000 acri di due anni prima. La riduzione della superficie è stata tuttavia compensata da un netto aumento della resa media per acro, salita a 239 casse contro le 182 casse del 2024-2025 e le 174 del 2023-2024.

    Analizzando la suddivisione per tipologia, la produzione delle arance precoci, medie e Navel è cresciuta a 1,879 milioni di tonnellate spinta da un netto aumento della resa salita a 303 casse per acro, che ha compensato la progressiva riduzione della superficie coltivata scesa a 153.000 acri. Allo stesso modo, anche le arance Valencia hanno registrato una ripresa dei volumi raccolti risaliti a 731.000 tonnellate rispetto alla stagione precedente, a fronte di un’ulteriore contrazione dei terreni dedicati scesi a 112.400 acri.

    Sul fronte della destinazione d’uso, la quota principale del raccolto è stata assorbita dal consumo fresco con 1,384 milioni di tonnellate, mentre l’industria di trasformazione ha visto un deciso recupero nei volumi lavorati saliti a 1,226 milioni di tonnellate rispetto all’annata passata, con un apporto significativo di 1,103 milioni di tonnellate al fresco e 776 mila alla trasformazione per le Navel, e di 281 mila tonnellate al fresco e 450 mila all’industria per le Valencia.

    A livello geografico, la California si conferma il principale produttore statunitense in forte crescita con 49,50 milioni di casse totali, seguita dalla Florida con 12,95 milioni di casse — che ha compensato la forte perdita di superficie agricola scesa a 126.800 acri con rese migliori salite a 102 casse per acro — e dal Texas, che ha mostrato importanti incrementi percentuali raggiungendo 1,09 milioni di casse complessive.

    Dal punto di vista economico, il valore totale della produzione nazionale è diminuito a 979 milioni di dollari. Questo calo è legato alla flessione dei prezzi medi ricevuti dai produttori, scesi a 15,41 dollari per cassa a livello generale e in particolare a 8,45 dollari per il canale del prodotto destinato alla spremitura e trasformazione, mentre il listino per il frutto fresco ha tenuto meglio tenendosi su una media di 21,31 dollari a cassa. La California raccoglie la quota maggioritaria del valore economico complessivo con 721,659 milioni di dollari, lasciando a Florida con 228,517 milioni e Texas con 28,825 milioni il restante mercato.

    Le stagioni di commercializzazione e le caratteristiche tecniche variano sensibilmente da stato a stato. In California le arance precoci, medie e Navel vengono commercializzate dal 1° ottobre al 15 giugno, e le Valencia dal 15 marzo al 31 ottobre. In Florida la campagna delle varietà precoci si estende dal 1° ottobre al 31 marzo, mentre le Valencia sono commercializzate dal 1° gennaio al 31 luglio. In Texas il periodo va dal 1° ottobre al 30 aprile per le precoci e dal 15 gennaio al 31 maggio per le Valencia.