
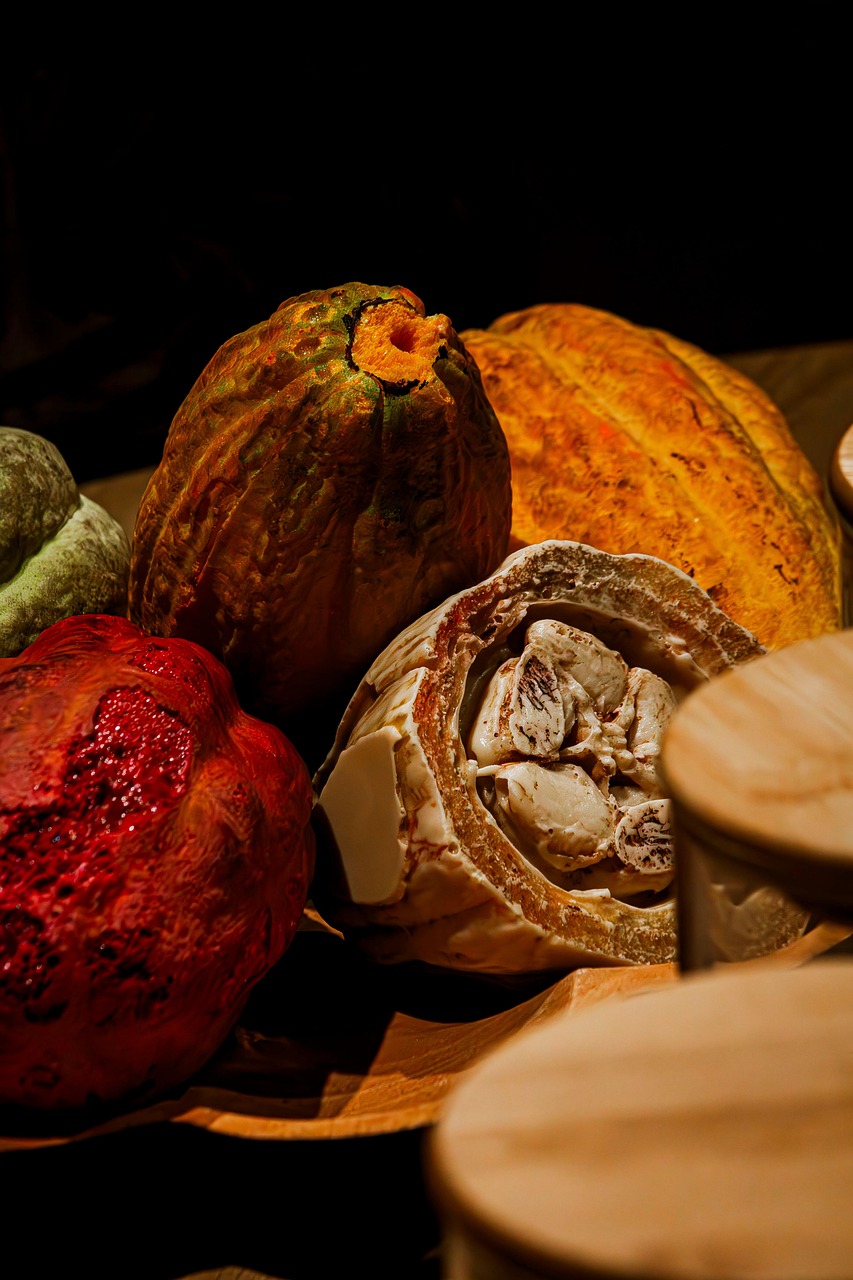
Il mercato globale del cacao continua a vivere una fase di marcata instabilità che sta ridefinendo le strategie dell’intera industria dolciaria. Nonostante le quotazioni abbiano abbandonato i picchi storici toccati tra il 2024 e il 2025, i costi della materia prima restano eccezionalmente elevati e soggetti a fiammate improvvise, come dimostrato dall’impennata di giugno 2026. Per i grandi marchi del settore, questa continua oscillazione rende estremamente complesso pianificare le strategie di prezzo e tutelare i margini di profitto.
Le cause di questo scenario travalicano la semplice congiuntura temporanea e riflettono problemi di natura strutturale. Il fattore climatica rappresenta il pericolo principale per la tenuta dell’approvvigionamento a lungo termine: l’alternanza di precipitazioni estreme e periodi di forte siccità, unitamente alla perdita di umidità dei terreni e alla diffusione di malattie vegetali, sta compromettendo le rese agricole e disincentivando gli investimenti nei campi. La situazione appare particolarmente critica per via della fortissima concentrazione della produzione in Africa occidentale, con Costa d’Avorio e Ghana che da sole garantiscono oltre la metà dell’offerta mondiale. Sebbene si stia cercando di diversificare la filiera guardando a paesi sudamericani come Ecuador, Perù, Colombia e Brasile, o ad altre nazioni africane come Camerun e Nigeria, gli agronomi avvertono che il processo richiederà molti anni, anche a causa dell’inimitabile profilo aromatico tipico delle fave africane.
Sul fronte dei consumi, la reazione del mercato sta mettendo a dura prova i produttori di cioccolato. Dopo gli ingenti rincari introdotti tra il 2024 e il 2025, nel corso del 2026 la capacità delle aziende di scaricare i maggiori costi sui listini ha raggiunto un punto di rottura, provocando una netta contrazione dei volumi di vendita nei mercati principali. Nemmeno l’espediente di ridurre le dimensioni delle confezioni o modificare la gamma dei prodotti è riuscito a contenere la insoddisfazione degli acquirenti, ormai particolarmente attenti al prezzo.
Per arginare i rischi di forniture scarse e costose, l’industria sta accelerando su due direttrici fondamentali. Da un lato vi è il potenziamento dei programmi di sostenibilità e di supporto diretto ai coltivatori attraverso la piantumazione di varietà più resistenti, l’adozione dell’agroforestazione e il miglioramento delle tecniche agronomiche locali. Dall’altro si assiste a una vera e propria corsa alla riformulazione dei prodotti: mentre le linee premium continueranno a preservare l’uso esclusivo del cacao tradizionale, i prodotti destinati al grande consumo, come biscotti, coperture e merendine, stanno accogliendo in misura crescente grassi alternativi, additivi e sostituti di nuova generazione ottenuti dalla fermentazione di cereali, legumi o carruba. Le alternative senza cacao stanno guadagnando quote di mercato e attenzione finanziaria, rappresentando una valvola di sfogo per la stabilità futura del comparto.
Lascia un commento